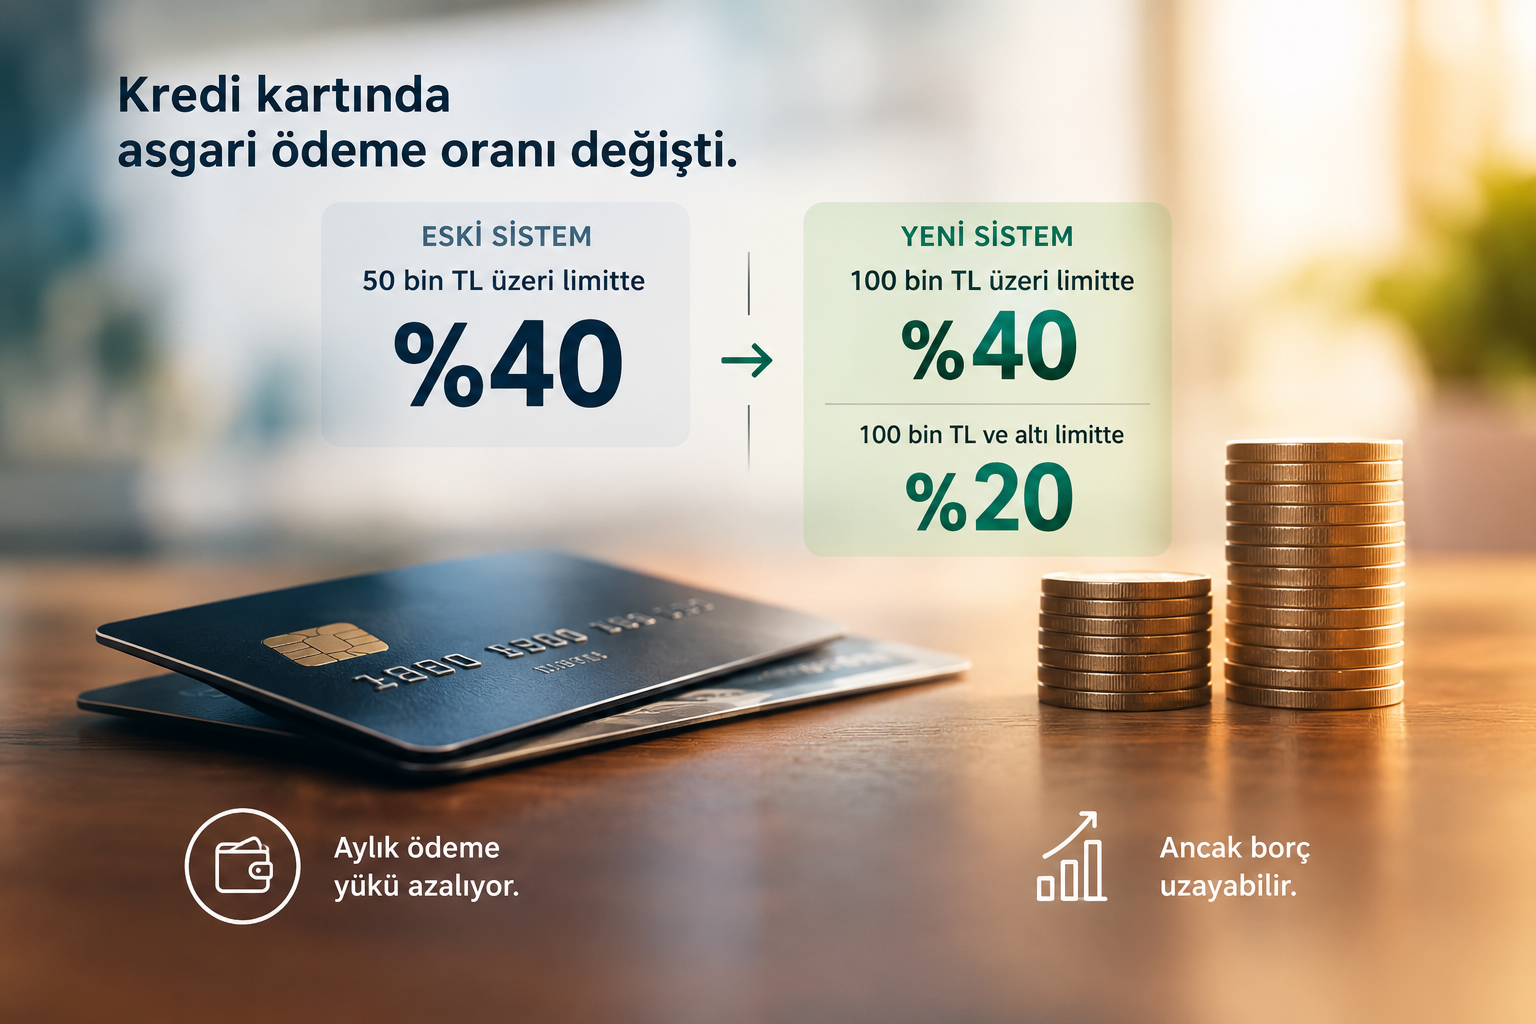
Kredi kartı, banka tarafından müşterinin belirli kriterler göz önünde bulundurularak değerlendirilmesi sonucu belirlenmiş bir limiti olan karttır.
Bu limitin müşterinin gelir durumu, ödeme istatistikleri, diğer bankalarda kullanılan limitleri, kkb skoru gibi kriterlere göre belirlenerek müşteriye atanması işlemine Limit Tahsis denir. Tahsis aşamasında kontrol edilen parametre sayısı bankadan bankaya değişse de neredeyse tüm bankalarda 100’ün üzerindedir.
Ön ödemeli kart ya da Debit(ATM) kartlarında tahsis süreci yoktur.
Limit tahsisi ile limit artırımı aynı şey değildir
Limit tahsisi, kartın ilk kez verilirken müşteriye atanan limittir. Kart kullanılmaya başlandıktan sonra bankanın limiti yükseltmesi ise limit artırımıdır. Kanun gereği artırımın nasıl yapılacağı ayrıca düzenlenmiştir ve çoğu durumda müşterinin onayı aranır.
Tahsis kararı, bankanın skor modeli ve kredi politikasıyla verilir. Gelir belgesi, çalışma durumu, mevcut borçlar ve Kredi Kayıt Bürosu verileri bu karara girdi olur. Aynı müşteri farklı bankalardan farklı limitler alabilir, çünkü her banka kendi risk iştahını kullanır.
Banka, kartı verdikten sonra da müşterinin ödeme davranışını izler. Düzenli ödeyen müşterinin limiti yeniden değerlendirilebilir; riskli görülen müşterinin limiti ise mevzuatın izin verdiği ölçüde düşürülebilir.