Kredi kartı kullanıcılarını doğrudan ilgilendiren önemli bir düzenleme geçtiğimiz günlerde yürürlüğe girdi.
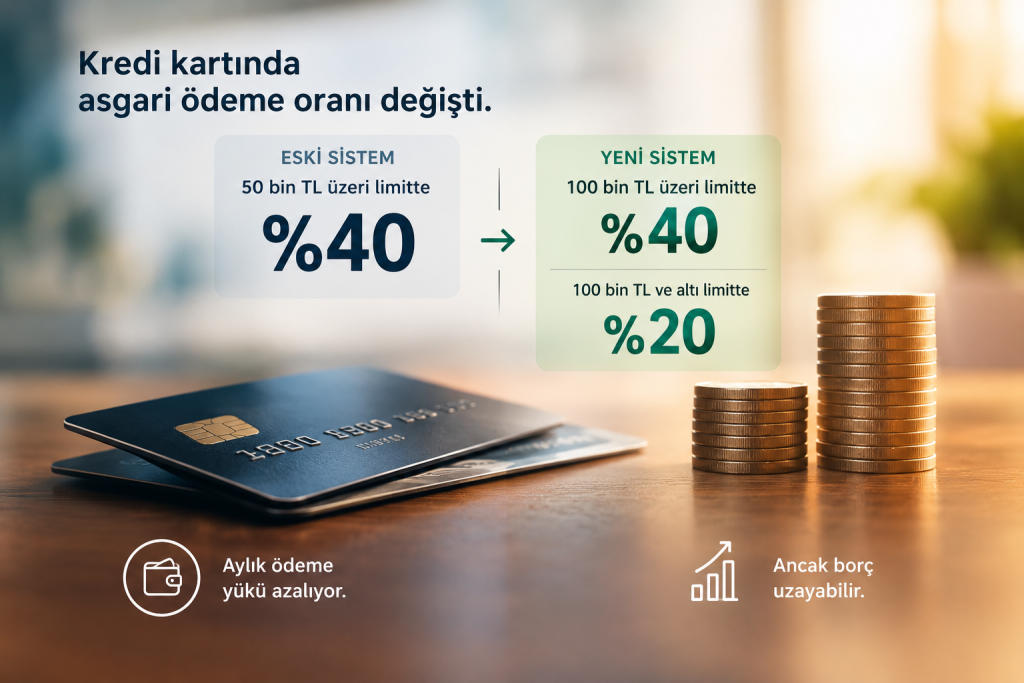
BDDK, kredi kartlarında asgari ödeme oranının belirlenmesinde kullanılan limit eşiğini 50 bin TL’den 100 bin TL’ye yükseltti.Yeni uygulamaya göre kart limiti 100 bin TL ve altında olan kartlarda dönem borcunun %20’si, 100 bin TL üzerindeki kartlarda ise %40’ı asgari ödeme tutarı olarak uygulanacak.
İlk bakışta teknik bir düzenleme gibi görünse de, aslında milyonlarca kişinin aylık nakit akışını etkileyebilecek bir karar söz konusu.
Peki bu değişiklik neden yapıldı ve ne sonuç doğurabilir?
Aslında Ne Değişti?
Daha önce uygulanan sistemde 50 bin TL’nin üzerinde kredi kartı limitine sahip kullanıcılar dönem borçlarının en az %40’ını ödemek zorundaydı.
Yeni düzenlemeyle bu eşik 100 bin TL’ye çıkarıldı. Böylece 50 bin TL ile 100 bin TL arasında limite sahip kartlar %40 grubundan çıkarılarak %20 grubuna alındı.
Örneğin:
- Kart limiti: 80.000 TL
- Dönem borcu: 50.000 TL
Eski sistem:
- Asgari ödeme: 20.000 TL
Yeni sistem:
- Asgari ödeme: 10.000 TL
Aynı borç için müşterinin cebinden çıkacak minimum tutar yarıya düşmüş oldu.
Düzenleme Neden Şimdi Geldi?
Burada biraz daha büyük resme bakmak gerekiyor.
Son iki yılda kredi kartları Türkiye’de yalnızca bir ödeme aracı olmaktan çıktı.
Birçok tüketici için:
- Nakit akışı yönetim aracı,
- Kısa vadeli finansman kaynağı,
- Enflasyona karşı alım gücünü koruma yöntemi
haline geldi.
Yüksek enflasyon dönemlerinde vatandaşın harcamaları gelir artışından daha hızlı yükselirken kredi kartı kullanımı da rekor seviyelere ulaştı.
Bu nedenle regülatörler bir taraftan kredi büyümesini kontrol etmeye çalışırken diğer taraftan bireylerin ödeme kabiliyetini korumaya yönelik adımlar atıyor.
Bu karar da büyük ölçüde o denge arayışının bir sonucu gibi görünüyor.
Vatandaşı Rahatlatır mı?
Kısa vadede evet.
Özellikle 50-100 bin TL arası limite sahip kart kullanıcılarının aylık ödeme yükü belirgin şekilde azalacak.
Ay sonunu getirmekte zorlanan bir kişi için asgari ödemenin 20 bin TL yerine 10 bin TL olması önemli bir fark yaratabilir.
Kartın gecikmeye düşmesini önleyebilir.
Banka tarafından limit kısıtlaması uygulanmasının önüne geçebilir.
Takibe düşen bireysel müşteri sayısında geçici bir rahatlama sağlayabilir.
Bu yönüyle bakıldığında kararın kısa vadeli likidite rahatlatıcı etkisi bulunuyor.
Peki Risk Nerede?
Burada kritik nokta şu:
Borç azalmıyor. Sadece bugün ödenmesi gereken tutar azalıyor.
Örneğin 50 bin TL dönem borcu olan bir kartta:
- Eski sistemde en az 20 bin TL ödeniyordu.
- Yeni sistemde 10 bin TL ödenecek.
Kalan tutar ise faiz işlemeye devam ederek sonraki döneme devredecek.
Bu nedenle kullanıcı bugün rahatlayabilir ancak borç kapanma süresi uzayabilir.
Özellikle faiz oranlarının yüksek olduğu dönemlerde bu tür düzenlemelerin yan etkisi, devreden bakiye miktarının büyümesi olabilir.
Dünyadaki birçok kredi kartı pazarında da benzer durum görülüyor:
Asgari ödeme oranı düştükçe aylık ödeme baskısı azalıyor ancak toplam borçluluk süresi uzuyor.
Bankalar Açısından Ne Anlama Geliyor?
Bu karar bankalar için tamamen olumsuz bir gelişme değil.
Çünkü:
- Gecikmeli ödeme oranları düşebilir.
- Takibe intikal eden müşteri sayısı azalabilir.
- Tahsilat maliyetleri gerileyebilir.
Diğer taraftan daha fazla bakiye sistemde kaldığı için faiz geliri tarafında da destekleyici bir etki oluşabilir.
Dolayısıyla karar, hem tüketiciyi hem de finansal sistemi aynı anda rahatlatmayı hedefleyen bir düzenleme olarak değerlendirilebilir.
Önümüzdeki Dönemde Hangi Verilere Bakmak Gerekecek?
Bu düzenlemenin başarılı olup olmadığını birkaç ay sonra anlayabileceğiz.
Benim takip edeceğim üç gösterge şunlar:
1. Takipteki kredi kartı alacakları
Gerçek bir rahatlama varsa bu oranın düşmesi gerekir.
2. Devreden kredi kartı bakiyeleri
Borç sadece erteleniyorsa burada hızlı artış görülür.
3. Asgari ödeme yapan müşteri oranı
Bu oran yükseliyorsa kredi kartı giderek daha fazla finansman aracı olarak kullanılıyor demektir.
Sonuç
Bu düzenleme vatandaşın borcunu azaltan bir düzenleme değil.
Vatandaşın aylık ödeme yükünü azaltan bir düzenleme.
Aradaki fark önemli.
Kısa vadede milyonlarca kişi için nefes alma imkânı yaratabilir. Ancak uzun vadede kart borçlarının daha uzun süre sistemde kalmasına ve toplam faiz maliyetinin yükselmesine de yol açabilir.
Bu nedenle asıl soru şu:
Bu karar vatandaşı gerçekten rahatlatacak mı, yoksa sadece bugünün borcunu yarına mı taşıyacak?
Önümüzdeki aylarda açıklanacak kredi kartı verileri bize bunun cevabını verecek.
Yeni yazılardan haberdar olun
Ödeme sistemleri, kart işlemleri ve fintek üzerine yeni rehberler yayınlandığında e-posta ile bildirelim. Reklam yok, dilediğiniz an ayrılabilirsiniz.