İnternette Bir Sonraki Müşteri İnsan Olmayabilir
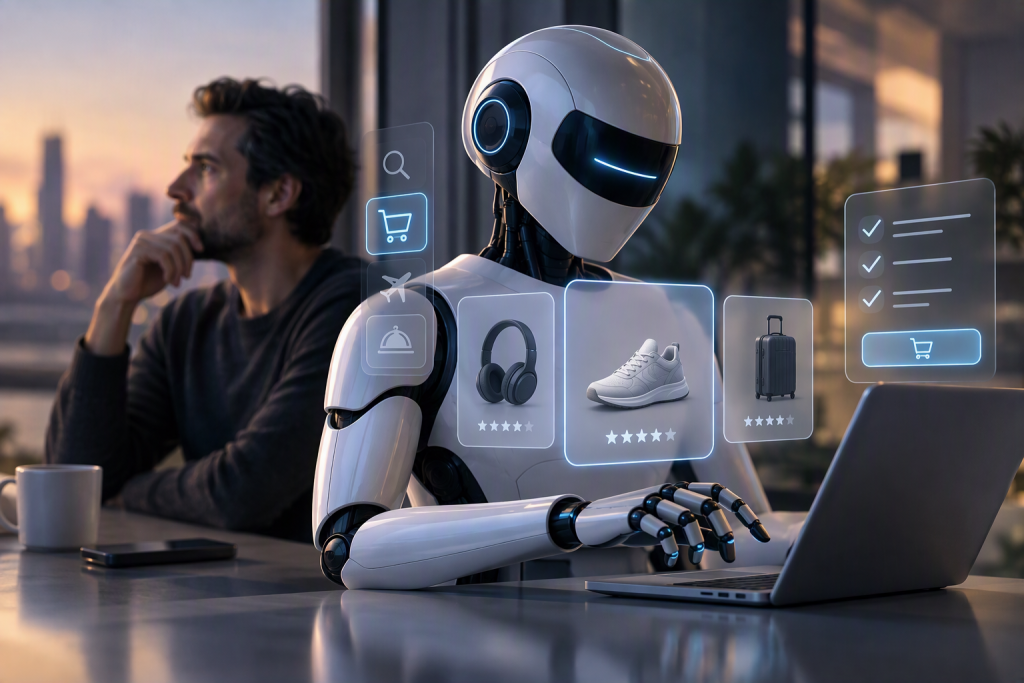
Yapay zekâ ajanları satın alma kararlarının bir parçası haline gelirse, e-ticaretin, pazarlamanın ve ödeme sistemlerinin kuralları değişebilir.
İnternetin bugüne kadar çok fazla sorgulamadığımız temel varsayımlarından biri, satın alma kararını her zaman insanların verdiği düşüncesiydi. Bir ihtiyacımız olduğunu fark ediyor, arama yapıyor, seçenekleri karşılaştırıyor ve sonunda bir tercih yapıyorduk. Arama motorları bu davranış üzerine kuruldu, e-ticaret siteleri buna göre tasarlandı, dijital reklamcılık ve sadakat programları da yine aynı varsayımdan hareketle gelişti.
Teknoloji yıllar içinde değişti. İnternet hızlandı, mobil uygulamalar hayatımıza girdi, yapay zekâ destekli öneri sistemleri yaygınlaştı. Ancak bütün bu değişimlerin ortasında değişmeyen bir şey vardı: Kararı veren taraf insandı.
Bugün bir ürün satın almak istediğimizde hâlâ araştıran, değerlendiren ve son seçimi yapan kişi biziz.
Peki ya bu durum değişmeye başlarsa?
Birkaç yıl sonra internet üzerindeki en aktif müşteriler insanların kendisi değil de onların adına hareket eden yapay zekâ ajanları olursa ne olacak?
İlk bakışta bu soru biraz iddialı gelebilir. Sonuçta alışveriş yapmak, tatil planlamak ya da bir finansal ürün seçmek oldukça kişisel tercihler gibi görünüyor. Çoğumuz bu kararları doğrudan kendimizin vermek istediğini düşünürüz. Ancak son dönemde yapay zekâ teknolojilerinde yaşanan gelişmeler, karar verme sürecinin tamamının olmasa bile belirli bölümlerinin giderek insanlardan yazılımlara devredilebileceğini gösteriyor.
Belki de önümüzdeki yıllarda yaşanacak asıl değişim, yapay zekânın daha doğru cevaplar vermesi değil; belirli sınırlar içerisinde bizim yerimize karar vermeye başlaması olacak.
Yapay Zekâ Karar Vermeye Başlarsa Ne Değişir?
Son birkaç yıldır yapay zekâ hayatımızın en çok konuşulan konularından biri haline geldi. ChatGPT, Copilot, Gemini, Claude ve benzeri sistemler içerik üretiyor, sorularımıza cevap veriyor, analiz yapıyor ve pek çok alanda verimliliğimizi artırıyor.
Ancak Agentic Commerce kavramını anlamak için bugün kullandığımız yapay zekâ sistemleriyle yeni nesil ajanlar arasındaki farkı netleştirmek gerekiyor.
Mevcut sistemlerin büyük bölümü bilgi üretmeye odaklanıyor. Bir soru soruyor, bir cevap alıyoruz. Bir analiz istiyor, bir değerlendirme görüyoruz. Süreci başlatan da, yöneten de ve son kararı veren de yine insan oluyor.
Ajanlar ise farklı bir noktada duruyor. Onları yalnızca daha gelişmiş sohbet sistemleri olarak görmek eksik kalabilir. Çünkü ajanlar belirli bir amacı takip edebiliyor, bu amaca ulaşmak için alternatifleri değerlendirebiliyor, farklı sistemlerle iletişim kurabiliyor ve önceden tanımlanmış kurallar çerçevesinde aksiyon alabiliyor.
Örneğin bugün bir yapay zekâ sistemine “Önümüzdeki ay Londra’ya uygun fiyatlı bir uçuş bul” dediğinizde karşınıza çeşitli seçenekler çıkıyor ve son kararı siz veriyorsunuz. Agent yaklaşımında ise sistem yalnızca seçenekleri sunmakla kalmıyor; seyahat tarihlerinizi, bütçenizi, tercih ettiğiniz havayollarını ve geçmiş seçimlerinizi dikkate alarak alternatifleri değerlendiriyor ve belirlediğiniz yetki sınırları içerisinde rezervasyonu tamamlayabiliyor.
Bu fark ilk bakışta küçük görünebilir. Ancak aslında burada değişen şey teknoloji değil, karar verme mekanizmasının kendisi.
Basit bir çerçeveyle ifade etmek gerekirse; üretken yapay zekâ sorulara cevap verir, yapay zekâ ajanları belirli hedefler doğrultusunda hareket eder, Agentic Commerce ise bu hareketin ticari işlemlerin araştırılması, seçilmesi ve gerektiğinde gerçekleştirilmesine dönüşmesidir.
Bunu mümkün kılan şey yalnızca yapay zekâ modellerinin daha akıllı hale gelmesi değil. Son birkaç yıl içinde araç kullanabilen yapay zekâ sistemleri, API ekosistemleri, dijital kimlik altyapıları, açık bankacılık platformları ve dijital cüzdanlar aynı dönemde olgunlaşmaya başladı. Yapay zekâ artık yalnızca bilgi üreten bir sistem olmaktan çıkıp internet üzerinde belirli işlemleri gerçekleştirebilen bir aktöre dönüşüyor. Agentic Commerce’i önemli kılan da tam olarak bu. Değişen şey yalnızca yapay zekânın ne bildiği değil, ne yapabildiği.
Dijital Ticaretin Üzerine Kurulduğu Varsayım Ne?
E-ticaret dünyasının büyük bölümü insanların dikkatini çekmek ve onların kararlarını etkilemek üzerine kurulu. Şirketler web sitelerine trafik çekmeye çalışıyor, ürün sayfalarını optimize ediyor, reklam yatırımları yapıyor ve müşteri deneyimini geliştiriyor. Bütün bu çabanın amacı, karar anında görünür olmak ve kullanıcıyı kendi ürününe yönlendirmek.
Google’ın büyümesi, sosyal medya platformlarının yükselişi ve pazar yerlerinin başarısı da büyük ölçüde bu mantığın üzerine inşa edildi.
Çünkü karar veren taraf kullanıcıydı.
Belki de dijital ekonominin bugüne kadar üzerine kurulduğu en önemli varsayım buydu.
Agentic Commerce ile birlikte bu varsayımın yeniden düşünülmesi gerekebilir. Eğer kullanıcı ile satıcı arasına yeni bir karar katmanı girerse, görünürlük kavramı da farklı bir anlam kazanabilir. Markaların yalnızca müşteriyi ikna etmesi yeterli olmayabilir; aynı zamanda müşterinin adına değerlendirme yapan sistemlerin ölçütlerinde öne çıkması da gerekebilir.
Bu durum ilk bakışta küçük bir değişiklik gibi görünse de aslında dijital ekonominin işleyiş biçimini etkileyebilecek bir dönüşüm anlamına geliyor.
İnsanlar Aramayı Bırakırsa Ne Olur?
Bugün yeni bir dizüstü bilgisayar, akıllı telefon veya televizyon almak istediğimizde benzer bir süreçten geçiyoruz. Arama yapıyor, farklı siteleri ziyaret ediyor, kullanıcı yorumlarını inceliyor, videolar izliyor, teknik özellikleri karşılaştırıyor ve çoğu zaman saatler süren bir araştırmanın sonunda karar veriyoruz.
Aslında zamanımızın önemli bir bölümünü ürün kullanmaktan çok ürün seçmeye harcıyoruz.
Agentic Commerce’in temel vaatlerinden biri tam da bu noktada ortaya çıkıyor. Kullanıcının araştırma yükünü azaltmak ve karmaşık karar süreçlerini onun adına yönetmek.
Kullanıcı ihtiyacını tanımlıyor. Sistem araştırıyor, karşılaştırıyor, filtreliyor ve en uygun seçenekleri belirliyor. Belirli durumlarda ise yalnızca öneri sunmakla kalmayıp işlemi de tamamlayabiliyor.
Burada dikkat çekici olan nokta hız değil.
Asıl önemli olan, karar verme sorumluluğunun hangi noktada insandan sisteme geçmeye başladığı.
Eğer bu model yaygınlaşırsa yalnızca alışveriş deneyimi değişmez. Arama motorlarının rolü farklılaşabilir, reklam modelleri dönüşebilir, SEO kavramı yeni bir anlam kazanabilir ve markaların müşteriyle kurduğu ilişki yeniden tanımlanabilir.
Çünkü kullanıcı aramayı bırakırsa görünür olmanın kuralları da değişir.
Bu Değişim Ödeme Sistemlerini de Etkiler mi?
Agentic Commerce çoğu zaman e-ticaret perspektifinden değerlendiriliyor. Oysa bu dönüşümün etkileri yalnızca ürün seçimiyle sınırlı olmayabilir. Çünkü satın alma kararının ardından kaçınılmaz olarak ödeme süreci geliyor.
Bir yapay zekâ ajanı ürün araştırabilir.
Peki ödeme yapabilir mi?
Hangi limitler içerisinde hareket edecek?
Hangi ödeme aracını kullanacak?
Bu yetkiyi kim verecek?
Yanlış veya yetkisiz bir işlem gerçekleşirse sorumluluk kime ait olacak?
Bugün kullandığımız ödeme sistemleri büyük ölçüde işlemi başlatan ve onaylayan tarafın insan olduğu varsayımıyla tasarlandı. Agentic Commerce ise tam olarak bu varsayımı sorguluyor.
Bu nedenle konu yalnızca yapay zekâyla ilgili değil. Aynı zamanda kimlik doğrulama, yetkilendirme, açık bankacılık, dijital cüzdanlar, kartlı ödeme sistemleri, güvenlik modelleri ve finansal sorumluluk mekanizmalarıyla da doğrudan bağlantılı.
Bu soruların cevaplarını bu yazıda vermeye çalışmayacağım. Ancak önümüzdeki yıllarda bankaların, fintech şirketlerinin, kart şemalarının ve dijital cüzdan sağlayıcılarının tartışacağı konuların önemli bir bölümünün bu başlıkların etrafında şekilleneceğini söylemek mümkün.
Çünkü gelecekte değişecek olan yalnızca alışveriş deneyimi değil; ödeme deneyiminin kendisi olabilir.
Gelecekte Markalar Kimin Güvenini Kazanmaya Çalışacak?
İnternetin ilk dönemlerinde rekabet bilgiye erişim üzerinden şekilleniyordu. Mobil dünyada kullanıcı deneyimi öne çıktı. Platform ekonomisinde ise müşteri ilişkisi ve müşteri sahipliği en kritik değerlerden biri haline geldi.
Agentic Commerce çağında ise yeni rekabet alanı farklı olabilir.
Bugün markalar müşterilerin dikkatini çekmek için yarışıyor. Yarın ise müşteriler adına değerlendirme yapan ve seçim yapan sistemlerin tercih kriterlerinde öne çıkmak için yarışmaları gerekebilir.
Belki de geleceğin en değerli şirketleri, müşterinin ekranında en çok görünenler değil; müşterinin adına hareket eden sistemler tarafından en çok tercih edilenler olacak.
Bu yalnızca ticaretin değil; pazarlamanın, müşteri bağlılığının ve dijital platform ekonomisinin de yeniden şekillenmesi anlamına geliyor.
Bugünün dünyasında rekabet büyük ölçüde dikkat ekonomisi üzerine kurulu. Yarın ise dikkatin yerini güven, güvenin yerini ise ajanların değerlendirme mekanizmalarında avantajlı olmak alabilir.
Asıl Sormamız Gereken Soru Ne?
Kapalı Devre Ödeme Sistemleri serisinin sonunda şu soruya ulaşmıştık:
Müşteri kimin ekosisteminde kalıyor?
Agentic Commerce ile birlikte bu soruya yeni bir soru ekleniyor:
Müşterinin yerine karar veren kim?
Bu soru ilk bakışta teknolojik bir soru gibi görünse de aslında ekonomik bir soru. Çünkü karar mekanizması değiştiğinde, onun etrafında oluşan ekonomik model de değişmek zorunda. Arama motorlarından ödeme sistemlerine, sadakat programlarından dijital pazarlamaya kadar bugünkü internet ekonomisinin önemli bir bölümü insanların karar verdiği varsayımı üzerine kurulu.
Eğer karar vermeye başlayan taraf giderek insanlardan yapay zekâ ajanlarına doğru kayarsa, internet ekonomisinin kuralları da yeniden yazılabilir.
Serinin bir sonraki bölümünde bu dönüşümün internet ekonomisinin en temel davranışlarından birini, yani aramayı nasıl değiştirebileceğini ele alacağım.
Çünkü kullanıcı aramayı bırakırsa, internet ekonomisi düşündüğümüzden çok daha hızlı değişebilir.
Yeni yazılardan haberdar olun
Ödeme sistemleri, kart işlemleri ve fintek üzerine yeni rehberler yayınlandığında e-posta ile bildirelim. Reklam yok, dilediğiniz an ayrılabilirsiniz.
