Müşteri Kimin Ekosisteminde Kalıyor?
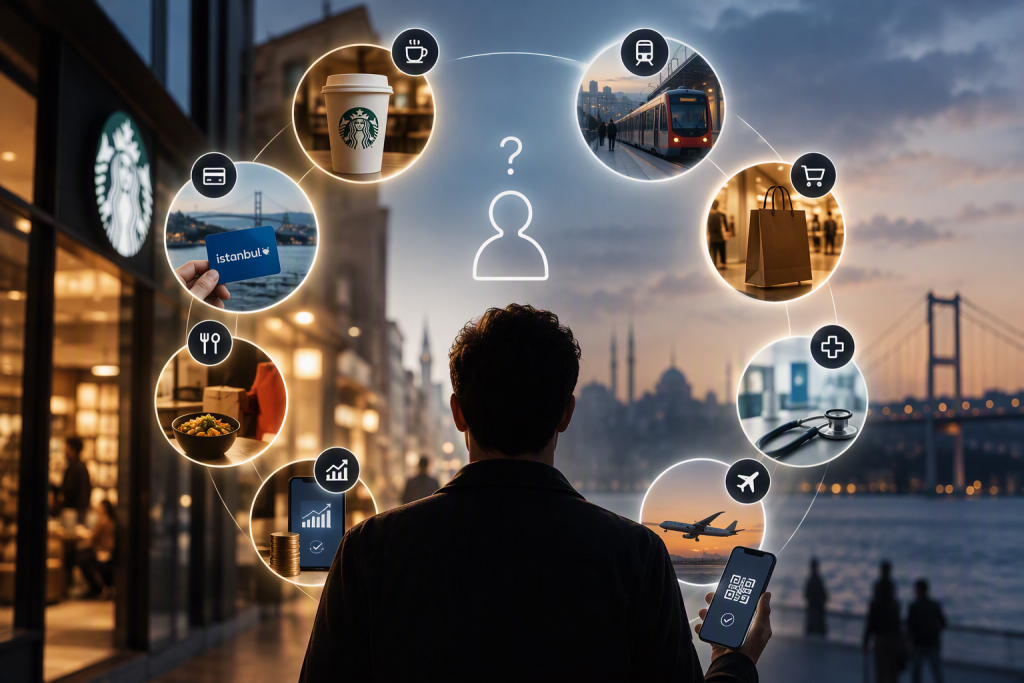
Bu seriye başlarken amacım kapalı devre ödeme sistemlerini anlatmaktı. Kartları konuşacaktık, QR ödemelerini konuşacaktık, ön ödemeli bakiyeleri ve bu sistemlerin arka tarafındaki finansal yapıları inceleyecektik. Bir noktaya kadar da tam olarak bunu yaptık.
Fakat yazılar ilerledikçe ilginç bir şey fark ettim.
İncelediğimiz örnekler birbirinden ne kadar farklı görünürse görünsün, sonunda aynı soruya çıkıyordu. İstanbulkart, Starbucks, Alipay ya da başka bir model… Hepsi farklı araçlar kullanıyor, farklı ihtiyaçları karşılıyor ve farklı iş modelleri üzerine kuruluyordu. Buna rağmen hepsinin ortak bir amacı vardı:
Kullanıcının tekrar geri gelmesini sağlamak.
Belki de bu yüzden serinin sonunda geldiğimiz nokta ödeme teknolojilerinden çok müşteri ilişkileriyle ilgili.
Çünkü bir kullanıcı aynı uygulamayı yeniden açıyor, aynı kartı tekrar kullanıyor veya aynı platformun içinde kalmaya devam ediyorsa bunun nedeni çoğu zaman yalnızca ödeme kolaylığı olmuyor. Kullanıcı farkında olarak ya da olmayarak belirli bir deneyimi tercih ediyor, belirli alışkanlıklar geliştiriyor ve zamanla o ekosistemin doğal bir parçası haline geliyor.
Bu nedenle serinin sonunda cevaplamamız gereken soru teknolojiyle, kartlarla ya da QR kodlarla ilgili değil; müşteriyle kurulan ilişkinin kimin tarafından yönetildiğiyle ilgili.
Başka bir ifadeyle:
Müşteri kimin ekosisteminde kalıyor?
Ödeme gerçekten kimin ürünü?
Bir müşteri markette alışveriş yapıyor, kredi kartını kullanıyor ve ödeme birkaç saniye içinde tamamlanıyor.
Uzun yıllar boyunca bu hikâyenin merkezinde büyük ölçüde bankalar vardı. Kart bankaya aitti, müşteri ilişkisi banka üzerinden kuruluyordu ve finansal deneyimin görünen yüzü çoğu zaman bankaydı.
Bugün ise tablo daha farklı.
Birçok kullanıcı kullandığı kartın hangi bankaya ait olduğunu hatırlamayabilir. Buna karşılık alışveriş yaptığı uygulamayı, üye olduğu sadakat programını veya sipariş verdiği platformu çok daha net hatırlar. Çünkü müşteri açısından değer artık yalnızca işlemin gerçekleştiği anda oluşmuyor. İşlem öncesindeki deneyim, işlem sırasındaki kolaylık ve işlem sonrasında devam eden ilişki de en az ödeme kadar önem taşıyor.
Bu nedenle ödeme dünyasındaki rekabet giderek işlemi kimin gerçekleştirdiğinden çok, müşteriyle kurulan ilişkiyi kimin yönettiğine dönüşüyor.
Değişen şey bankalar mı, müşteri ilişkisi mi?
Bu noktada sıkça duyduğumuz yorumlardan biri, bankaların önemini kaybettiği yönünde.
Bana göre yaşanan dönüşüm tam olarak bu değil.
Bankalar hâlâ finansal sistemin merkezinde yer alıyor. Hesaplar bankalarda tutuluyor, finansal altyapının önemli bir bölümü bankalar tarafından işletiliyor ve risk yönetiminin büyük kısmı yine onların sorumluluğunda bulunuyor.
Değişen şey, müşterinin ilişki kurduğu katman.
Geçmişte müşteri deneyiminin merkezi büyük ölçüde bankaydı. Bugün ise dijital cüzdanlar, pazar yerleri, sadakat sistemleri, perakende uygulamaları ve farklı platformlar müşterinin günlük hayatında daha görünür hale geliyor.
Dolayısıyla mesele bankaların önemini kaybetmesi değil. Mesele, müşterinin günlük hayatında hangi markanın ve hangi platformun daha fazla yer kapladığı.
Starbucks ve Alipay’in ortak noktası neydi?
Seri boyunca Starbucks ve Alipay’den uzun uzun bahsettik.
İlk bakışta bu iki örnek arasında büyük farklar var. Biri kahve satıyor, diğeri dijital ödeme hizmetleri sunuyor. Biri belirli bir marka etrafında şekillenmiş durumda, diğeri milyonlarca kullanıcıyı ve işletmeyi bir araya getiren devasa bir platform.
Fakat biraz yakından baktığımızda ikisinin de aynı problemi çözmeye çalıştığını görebiliyoruz.
Starbucks müşterisinin yarın yeniden gelmesini istiyor. Mobil uygulamasını kullanmasını, puanlarını takip etmesini ve markayla ilişkisini sürdürmesini hedefliyor.
Alipay ise kullanıcının farklı ihtiyaçlarını aynı platform içinde karşılayabilmesini amaçlıyor. Ödeme, finansal hizmetler, ulaşım, sağlık ve dijital servisler bu yüzden aynı ekosistemin parçaları haline geliyor.
Araçlar farklı olsa da amaç aynı:
Kullanıcının hayatında daha fazla yer edinmek.
Bu nedenle her iki örneğe de yalnızca bir ödeme sistemi olarak bakmak eksik kalıyor. Çünkü asıl değer, müşterinin neden tekrar geri döndüğünde ortaya çıkıyor.
Kapalı devre sistemlerin gerçek gücü nerede ortaya çıkıyor?
Serinin başında daha çok operasyonel ve teknik sorularla ilgileniyorduk.
Para nerede tutuluyor?
Mutabakat nasıl yapılıyor?
Settlement süreçleri nasıl çalışıyor?
Bu sorular önemliydi ve bugün de önemlerini koruyor.
Ancak serinin sonuna geldiğimizde başka bir gerçeği daha net görebiliyoruz.
Bir sistemin başarısını belirleyen unsur yalnızca sahip olduğu teknoloji olmuyor. Kullanıcının neden geri döndüğü de en az teknoloji kadar önemli hale geliyor.
Çünkü teknoloji zamanla yaygınlaşabiliyor, taklit edilebiliyor ve standartlaşabiliyor.
Buna karşılık kullanıcı alışkanlıklarını kopyalamak çok daha zor.
Bir kullanıcı günlük hayatının belirli bir bölümünü sizin ekosisteminiz içerisinde geçirmeye başlamışsa artık yalnızca ödeme yapmıyordur. Aynı zamanda sizin sunduğunuz deneyimi tercih ediyor, sizin oluşturduğunuz ilişki ağının parçası haline geliyor ve zamanla alternatifler arasından sizi seçmeye devam ediyordur.
Bu nedenle başarılı kapalı devre sistemlerin gerçek gücü çoğu zaman ödeme altyapısında değil, müşteri ilişkisinde ortaya çıkıyor.
Türkiye açısından asıl soru ne?
Türkiye’de ödeme sistemleri konuşulurken çoğu zaman teknoloji eksenli tartışmalar yapıyoruz.
Kart mı?
QR mı?
Dijital cüzdan mı?
FAST mi?
Elbette bunların tamamı önemli.
Ancak bana göre daha önemli bir soru var:
Bir kullanıcı neden aynı sisteme ikinci kez dönsün?
Neden aynı uygulamayı yeniden açsın?
Neden aynı ekosistemin içinde kalmaya devam etsin?
Bu soruların güçlü cevapları yoksa en gelişmiş teknoloji bile tek başına yeterli olmayabilir. Çünkü teknoloji giderek daha erişilebilir hale gelirken müşteri ilişkisi giderek daha değerli hale geliyor.
Önümüzdeki yıllarda bankalar, fintech şirketleri, dijital cüzdanlar, perakende uygulamaları ve henüz ortaya çıkmamış yeni oyuncular aynı şey için yarışacak gibi görünüyor:
Müşterinin günlük hayatında kalıcı bir yer edinmek.
Seriyi bitirirken
Bu seri boyunca kartları, QR ödemelerini, ön ödemeli bakiyeleri, ledger yapılarını, İstanbulkart’ı, Starbucks’ı ve Alipay’i konuştuk.
Fakat bütün bu örnekler dönüp dolaşıp aynı noktada birleşiyor.
Kapalı devre ödeme sistemlerinin asıl amacı yalnızca ödeme almak değil; kullanıcıyla daha güçlü, daha uzun soluklu ve tekrar eden bir ilişki kurabilmek.
Bu ilişki bazen bir sadakat programı üzerinden kuruluyor, bazen bir ulaşım kartı üzerinden şekilleniyor, bazen de milyonlarca kullanıcıyı ve işletmeyi bir araya getiren dijital platformlar üzerinden büyüyor. Araçlar değişiyor, teknolojiler değişiyor, iş modelleri değişiyor; fakat amaç aynı kalıyor:
Kullanıcının hayatında daha fazla yer edinmek.
Bir önceki yazıda da söylemiştim ve bu seriyi kapatırken tekrar söylemek istiyorum: Belki de başarılı kapalı devre sistemlerin ortak özelliği daha fazla ödeme almak istemeleri değil, kullanıcının bir sonraki işlemi için de doğal tercih haline gelmek istemeleridir. Çünkü bir kullanıcı her gün aynı sisteme dönmeye başladığında artık yalnızca ödeme yapmıyordur. Aynı zamanda belirli bir deneyimi tercih ediyor, alışkanlık geliştiriyor ve zamanla o ekosistemin parçası haline geliyordur.
Bu nedenle belirli bir noktadan sonra rekabet ödeme sistemleri arasında yaşanmıyor.
Ekosistemler arasında yaşanıyor.
Ve belki de önümüzdeki yılların en önemli sorusu şu olacak:
En fazla işlemi kim gerçekleştiriyor?
değil,
Müşteri kimin ekosisteminde kalıyor?
Bu seriyi yazmaya başlarken kapalı devre ödeme sistemlerini anlatmaya çalışıyordum.
Bugün dönüp baktığımda aslında müşteri ilişkilerini anlattığımı görüyorum.
Belki de bütün hikâye başından beri bununla ilgiliydi.