Bir Ulaşım Kartı Ne Zaman Ödeme Sistemine Dönüşür?
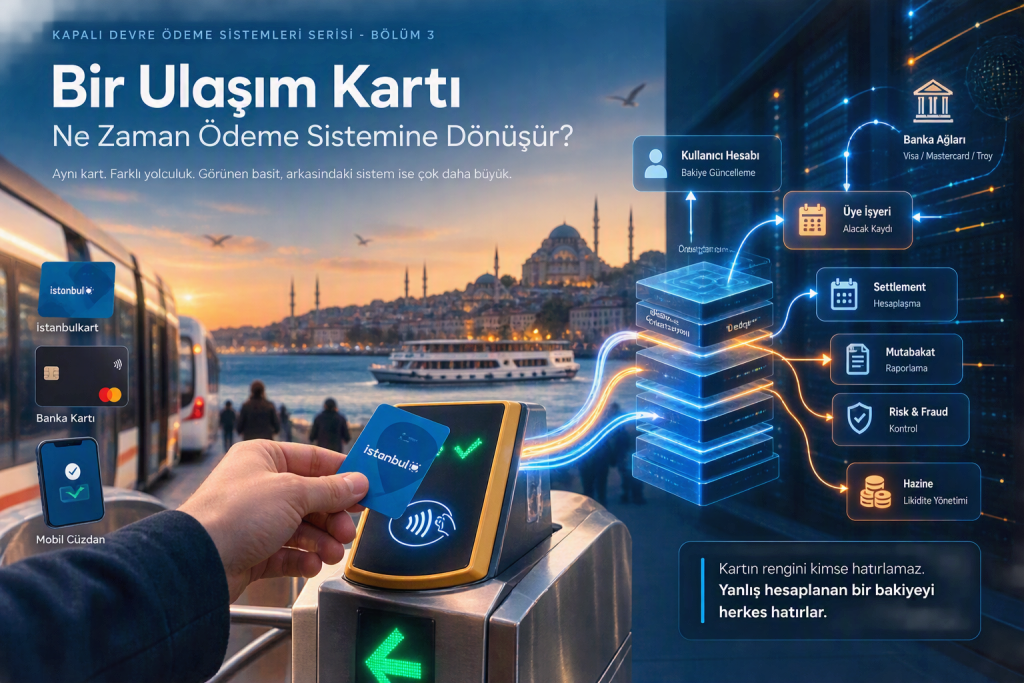
İstanbul’da yaşayan milyonlarca insan her gün İstanbulkart kullanıyor.
Sabah metro turnikelerinden geçerken, otobüse yetişmeye çalışırken ya da vapura son anda binerken elimiz neredeyse refleks olarak kartımıza veya telefonumuza gidiyor. Kartı okutuyoruz, turnikeden geçiyoruz ve birkaç saniye sonra yaptığımız işlemi tamamen unutuyoruz.
Aslında çoğumuz İstanbulkart’ı bir ödeme sistemi olarak değerlendirmiyoruz.
Onu bir ulaşım kartı olarak görüyoruz.
Bu da son derece normal.
Çünkü İstanbulkart’ı kullanma amacımız ödeme yapmak değil, bir yerden başka bir yere ulaşmak.
Peki burada küçük ama önemli bir soru ortaya çıkıyor.
Bir sistemi ödeme sistemi yapan şey nedir?
Kartın üzerinde Visa veya Mastercard logosunun bulunması mı?
Bir banka tarafından verilmiş olması mı?
Yoksa insanların para yüklediği, bakiye tuttuğu ve finansal işlemler gerçekleştirdiği bir yapıya sahip olması mı?
Bu sorunun cevabı aslında İstanbulkart’a nasıl bakacağımızı da belirliyor.
Bir ulaşım kartı ile ödeme sistemi arasındaki çizgi nerede başlıyor?
İstanbulkart’a biraz daha yakından baktığımızda ilginç bir tablo görüyoruz.
Kullanıcı sisteme para yüklüyor.
Bu para belirli bir süre sistem içerisinde tutuluyor.
Ulaşım hizmetleri karşılığında harcanıyor.
İşlemler kayıt altına alınıyor.
Hesaplaşma süreçleri çalışıyor.
Mutabakat süreçleri yürütülüyor.
Aslında bunların önemli bir bölümünü klasik ödeme sistemlerinde de görüyoruz.
Bu noktada ister istemez şu soru ortaya çıkıyor:
Eğer bir sistem içerisinde para tutuluyor, ödeme yapılıyor ve finansal kayıtlar yönetiliyorsa onu yalnızca ulaşım kartı olarak tanımlamak yeterli mi?
Yoksa karşımızda aynı zamanda bir ödeme sistemi de mi bulunuyor?
Bana göre İstanbulkart örneği tam olarak bu nedenle önemli.
Çünkü bu örnek, bir ürünün ne işe yaradığından çok nasıl çalıştığını sorgulamaya zorluyor.
İstanbulkart bugün hâlâ klasik bir kapalı devre sistem mi?
Bu soruya birkaç yıl önce cevap vermek çok daha kolaydı.
Çünkü sistemin merkezinde İstanbulkart vardı.
Ulaşım hizmetlerinden yararlanmak için İstanbulkart gerekiyordu.
Sisteme para İstanbulkart üzerinden yükleniyordu.
Ekosistemin merkezinde yine İstanbulkart bulunuyordu.
Bu nedenle İstanbulkart uzun yıllar boyunca kapalı devre ödeme sistemlerine örnek olarak gösterildi.
Fakat son yıllarda tablo biraz değişmeye başladı.
Bugün İstanbul ulaşım ağında bazı senaryolarda temassız banka kartları kullanılabiliyor ve EMV tabanlı açık devre ödeme yaklaşımı ulaşım alanında daha görünür hale geliyor. Aynı dönemde İstanbulkart da yalnızca ulaşım kartı olmaktan çıkarak alışveriş ve çeşitli şehir hizmetlerinde kullanılan daha geniş bir yapıya dönüşmüş durumda.
Burada benim ilgimi çeken soru şu:
Bir sistem kendi kartını kullanmaya devam ederken aynı zamanda dışarıdan gelen ödeme araçlarını da kabul etmeye başladığında onu nasıl tanımlamak gerekir?
Hâlâ kapalı devre bir sistem midir?
Yoksa artık farklı bir kategoriye mi yaklaşmaktadır?
Bu soruya kesin bir cevap vermekten çok, sorunun kendisinin önemli olduğunu düşünüyorum.
Çünkü ödeme sistemlerinin geleceği biraz da bu sorunun cevabında saklı olabilir.
Dünyadaki ulaşım sistemleri hangi yöne gidiyor?
Ulaşım sektörüne baktığımızda benzer dönüşümleri dünyanın farklı şehirlerinde de görüyoruz.
Bazı şehirlerde özel ulaşım kartları kullanılmaya devam ediyor.
Bazılarında temassız banka kartları doğrudan ulaşım bileti yerine geçebiliyor.
Bazı şehirlerde ise iki yaklaşımın aynı anda kullanıldığı modeller bulunuyor. EMV tabanlı ulaşım çözümleri de tam olarak bu iki dünya arasında köprü kurmaya çalışıyor.
Bu dönüşümün arkasındaki temel neden aslında oldukça basit.
Ulaşım operatörleri kullanıcıların sisteme girişini kolaylaştırmak istiyor.
Şehre gelen bir ziyaretçinin yeni kart satın almasını istemiyor.
Kart yükleme süreciyle uğraşmasını istemiyor.
Elindeki banka kartıyla veya telefonuyla sisteme dahil olabilmesini istiyor.
İlk bakışta oldukça mantıklı bir yaklaşım gibi görünüyor.
Fakat ödeme sistemlerinin başka bir tarafına baktığımızda tam tersine işleyen örneklerle karşılaşıyoruz.
Peki Starbucks neden bunun tam tersini yapıyor?
Ulaşım sistemleri kullanıcıların mevcut ödeme araçlarını kabul etmeye çalışırken bazı şirketler kullanıcıyı kendi ekosistemlerinin içerisine çekmeye çalışıyor.
Starbucks bunun en bilinen örneklerinden biri.
Starbucks uzun yıllardır müşterilerini kendi uygulamasını kullanmaya teşvik ediyor.
Kendi cüzdanını kullandırıyor.
Kendi sadakat programını işletiyor.
Müşterinin sistem içerisinde bakiye bulundurmasını teşvik ediyor.
İlk bakışta bu yaklaşım ulaşım sistemlerinde gördüğümüz yönelimle çelişiyor gibi görünüyor.
Fakat aslında iki tarafın çözmeye çalıştığı problem farklı.
Ulaşım sistemleri erişimi kolaylaştırmaya çalışıyor.
Starbucks ise müşteri bağlılığını artırmaya çalışıyor.
Bir taraf sistemin kapılarını mümkün olduğunca açmaya çalışırken, diğer taraf kullanıcıyı içeride tutmaya çalışıyor.
Bu nedenle kapalı devre ve açık devre ödeme sistemlerini yalnızca teknoloji perspektifinden değerlendirmek çoğu zaman yeterli olmuyor.
İş modeline de bakmak gerekiyor.
Asıl soru bundan sonra başlıyor
İlk yazıda kapalı devre ödeme sistemlerinin ne olduğunu konuştuk.
İkinci yazıda görünmeyen mimariyi inceledik.
Bu yazıda ise günlük hayatımızda kullandığımız bazı ürünlere farklı bir gözle bakmaya çalıştık.
Fakat bana göre asıl ilginç soru bundan sonra başlıyor.
Başarılı bir kapalı devre sistem büyüdüğünde açık devreye dönüşmek zorunda mı?
Yoksa bazı durumlarda kapalı kalmak çok daha güçlü bir strateji olabilir mi?
İstanbulkart’ın hikâyesi bir şey söylüyor.
Starbucks’ın hikâyesi başka bir şey söylüyor.
Alipay ve WeChat Pay ise bambaşka cevaplar veriyor.
Bir sonraki yazıda bu örnekleri biraz daha yakından incelemek istiyorum.
Çünkü bana göre ödeme sistemlerinin geleceğini anlamanın yolu kullanılan kartlara bakmaktan değil, bu sistemlerin hangi problemi çözmeye çalıştığını anlamaktan geçiyor.
Ve belki de bugün yalnızca bir ulaşım kartı, sadakat uygulaması ya da dijital cüzdan olarak gördüğümüz bazı yapılar, yarının en güçlü ödeme ağları haline gelecek.