Ödeme sistemleri sektöründe çalışan bir kişinin kariyeri boyunca en fazla duyduğu kelimeler muhtemelen Visa, Mastercard, POS, Banka Kartı, Sanal POS, Acquiring ve Card Issuing olacaktır.
Açıkçası benim kariyerim de bu yolculuktan çok farklı ilerlemedi.
Bankalar, kart şemaları, POS altyapıları, üye işyerleri ve ödeme ağları yıllardır ödeme sistemleri dünyasının merkezinde yer alıyor. Bu nedenle ödeme kavramı konuşulduğunda çoğumuzun zihninde oluşan resim de oldukça benzer oluyor.
Bir kart sahibi vardır.
Kartı ihraç eden bir banka vardır.
Kartı kabul eden bir üye işyeri vardır.
Arada Visa, Mastercard veya benzeri bir kart şeması bulunur.
Kart okutulur, işlem onaylanır ve ödeme tamamlanır.
Uzun yıllardır sektör içerisinde çalışan birçok kişi için ödeme sistemleri dünyası çoğu zaman bu çerçevede şekilleniyor.
Fakat yıllar içerisinde farklı projelerde çalıştıkça dikkatimi çeken ilginç bir durum oldu.
Dünyada her gün gerçekleşen milyonlarca ödeme işlemi aslında bu modele hiç benzemiyor.
Örneğin bir belediyenin ulaşım kartını düşünün.
Bir yemek kartı sistemini düşünün.
Bir üniversite kampüs kartını düşünün.
Bir havayolu şirketinin sadakat cüzdanını düşünün.
Ya da büyük bir perakende zincirinin kendi müşterileri için geliştirdiği ödeme uygulamasını…
Bu sistemlerin önemli bir bölümünde Visa yok.
Mastercard yok.
Hatta bazı durumlarda doğrudan bir banka bile yok.
Buna rağmen kullanıcılar ödeme yapıyor.
İşletmeler tahsilat gerçekleştiriyor.
Milyonlarca işlem sorunsuz şekilde tamamlanıyor.
Peki ama bu nasıl mümkün oluyor?
İşte bu noktada ödeme sistemleri dünyasının en ilginç alanlarından biri olan kapalı devre ödeme sistemleri karşımıza çıkıyor.
Kapalı Devre Ödeme Sistemi Aslında Nedir?
Kapalı devre ödeme sistemleri konuşulduğunda karşılaştığım en yaygın yanlış anlamalardan biri, bu yapıların yalnızca özel kart sistemleri olarak görülmesi.
Aslında konu bundan çok daha büyük.
Çünkü kapalı devre sistemleri tanımlayan şey kart değildir.
Kart olabilir.
QR kod olabilir.
Mobil uygulama olabilir.
NFC etiketleri olabilir.
Giyilebilir cihazlar olabilir.
Ön ödemeli hesaplar olabilir.
Gelecekte bugün henüz kullanmadığımız farklı teknolojiler de olabilir.
Asıl soru kullanılan aracın ne olduğu değildir.
Asıl soru ödemenin hangi ağ içerisinde işlendiğidir.
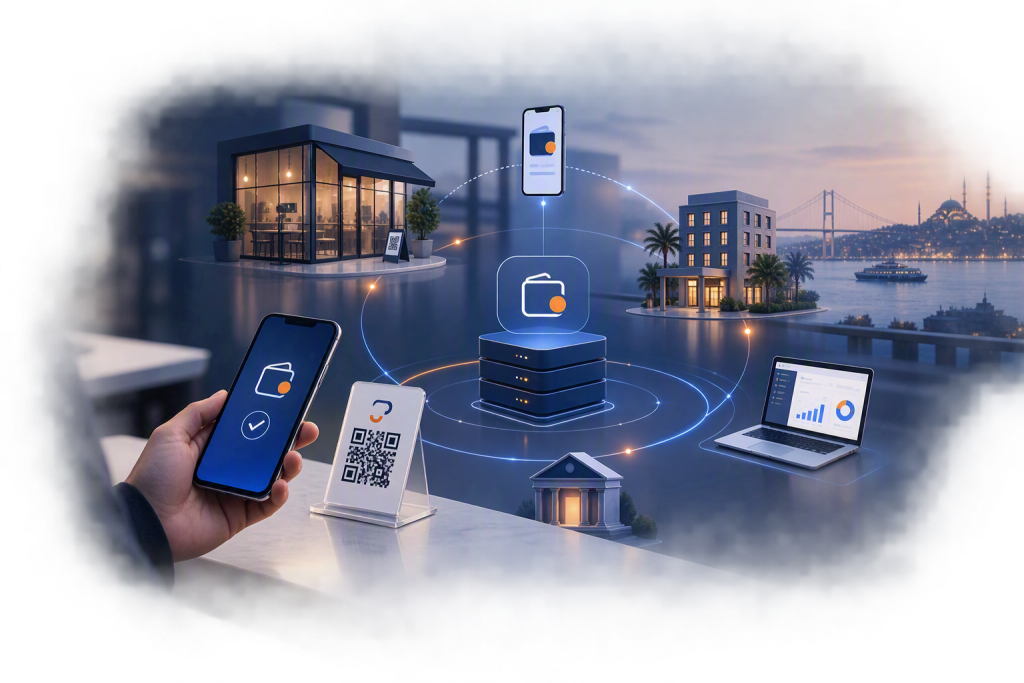
Çoğu zaman kullanıcı açısından görünen tek şey bir kart okutmak ya da QR kod taratmaktır.
Ancak arka planda çalışan mimari tamamen farklı olabilir.
Örneğin İstanbul’da toplu taşımada kullanılan bir ulaşım kartıyla ödeme yaptığınızda işlem Visa veya Mastercard ağı üzerinden yönlendirilmez.
Benzer şekilde birçok yemek kartı uygulamasında da arka planda farklı kurallar ve farklı finansal ağlar çalışmaktadır.
Kullanıcı açısından deneyim aynı gibi görünse de sistem mimarisi tamamen farklıdır.
Bu nedenle kapalı devre ödeme sistemlerini anlamak isteyen insanların ilk olarak kartları, POS cihazlarını veya QR kodları düşünmeyi bırakması gerekir.
Asıl odaklanılması gereken konu ağın kendisidir.
Çünkü sistemi kapalı devre yapan şey ödeme aracı değil, ödeme ağının sahibi ve yönetişim modelidir.
Açık Devre ve Kapalı Devre Arasındaki Gerçek Fark
Yıllardır sektörde duyduğum en büyük yanılgılardan biri de kapalı devre sistemlerin “Visa olmayan sistemler” olarak tanımlanmasıdır.
Aslında bu oldukça eksik bir yaklaşım.
Çünkü gerçek fark kullanılan logo değildir.
Gerçek fark yönetişim modelidir.
Açık devre sistemlerde ağın kuralları kart şemaları tarafından tanımlanır.
İşlem formatları…
Mesajlaşma standartları…
Sertifikasyon süreçleri…
Uyuşmazlık yönetimi…
Chargeback mekanizmaları…
Fraud prensipleri…
Katılımcı modelleri…
Büyük ölçüde kart şemalarının belirlediği kurallar çerçevesinde çalışır.
Kapalı devre yapılarda ise durum tamamen farklıdır.
Kuralları ağın sahibi belirler.
İşte sistemin en güçlü tarafı da burada ortaya çıkar.
Bir ulaşım sistemi için farklı kurallar tanımlayabilirsiniz.
Bir yemek kartı ağı için farklı komisyon modelleri oluşturabilirsiniz.
Bazı ürün gruplarına özel işlem limitleri belirleyebilirsiniz.
Sadakat programlarını doğrudan ödeme mekanizmasının içerisine yerleştirebilirsiniz.
Settlement periyotlarını sektörün ihtiyaçlarına göre yeniden tasarlayabilirsiniz.
Kısacası ağın sahibiyseniz oyunun kurallarını da siz yazabilirsiniz.
Fakat tam da bu noktada kritik bir soru ortaya çıkıyor.
Visa ve Mastercard’ın onlarca yıldır geliştirdiği operasyonel kabiliyetleri kim yönetecek?
Riski kim yönetecek?
Uyuşmazlık süreçlerini kim işletecek?
Fraud ile kim mücadele edecek?
Mutabakatı kim yapacak?
Likiditeyi kim yönetecek?
Bir Ödeme Sisteminin Gerçek Ürünü Nedir?
Kapalı devre ödeme sistemlerinin en büyük avantajı kontrol ise, en büyük zorluğu da yine kontrolün tamamının sizde olmasıdır.
Kapalı devre ödeme sistemleri konuşulurken dikkatimi çeken ikinci büyük yanılgı ise değerin ödeme kabul noktasında oluştuğunun düşünülmesidir.
Özellikle POS dünyasında uzun süre çalışan ekiplerde bu yaklaşımı sıkça görüyorum.
Çünkü görünen şey POS cihazıdır.
Görünen şey QR koddur.
Görünen şey mobil uygulamadır.
Fakat gerçekte değer burada oluşmaz.
Bugün başarılı ödeme sistemlerine baktığımızda, asıl değerin görünmeyen katmanda üretildiğini görüyoruz.
POS cihazı değişebilir.
QR kod değişebilir.
Mobil uygulama değişebilir.
Hatta müşteri deneyimi tamamen yeniden tasarlanabilir.
Ancak sistemin merkezindeki finansal kayıt katmanı değiştiğinde bütün ekosistem etkilenir.
Bu yüzden modern ödeme mimarilerinde asıl kritik ürün çoğu zaman müşterinin gördüğü ekran değildir.
Asıl ürün arka planda çalışan finansal işletim sistemidir.
Peki bu işletim sisteminin temel bileşenleri nelerdir?
- Merchant Yönetimi
- Hesaplaşma Motoru
- Ledger Altyapısı
- Komisyon Yönetimi
- Mutabakat Süreçleri
- Risk ve Fraud Katmanı
- Ödeme Orkestrasyonu
- Likidite Yönetimi
Yıllar içerisinde birçok ödeme projesinde gördüğüm ortak nokta şu oldu:
Kullanıcıların gördüğü QR kodlar, kartlar veya mobil uygulamalar çoğu zaman projenin görünen yüzü oluyor.
Fakat sistemin gerçek değeri ekranın arkasında çalışıyor.
Tıpkı bir buzdağı gibi.
Görünen kısmı müşteri deneyimi oluşturuyor.
Görünmeyen kısmı ise finansal altyapı.
Ve çoğu zaman asıl karmaşıklık da tam olarak burada başlıyor.
Sonuç
Kapalı devre ödeme sistemleri ilk bakışta yalnızca alternatif bir ödeme yöntemi gibi görünebilir.
Oysa konu biraz derinlemesine incelendiğinde bunun bir ödeme kabul çözümünden çok daha fazlası olduğu görülüyor.
Aslında burada inşa edilen şey bir kart sistemi, bir QR platformu veya bir mobil uygulama değil.
Burada inşa edilen şey kuralları tanımlanabilen, finansal hareketleri yönetebilen, hesaplaşma yapabilen ve kendi ekonomisini oluşturabilen bir finansal ağdır.
Belki de bu nedenle kapalı devre ödeme sistemlerini değerlendirirken sorulması gereken ilk soru:
“Hangi kart kullanılıyor?”
değil,
“Bu ağın kurallarını kim belirliyor?”
olmalıdır.
Çünkü ödeme sistemlerinin geleceğini şekillendiren asıl unsur kullanılan kartlar değil, ağın mimarisi ve ağın sahibidir.