Ödeme sistemleri dünyasında çalışan insanların büyük bölümü kariyerlerinin önemli bir kısmını Visa, Mastercard, Troy, banka kartları, sanal POS’lar, acquiring yapıları ve kart şemaları etrafında geçiriyor. Bu nedenle ödeme kavramı konuşulduğunda çoğu kişinin zihninde oluşan varsayılan resim oldukça benzer oluyor: Bir kart sahibi vardır, kartı ihraç eden bir banka vardır, işlemi kabul eden bir üye işyeri vardır ve tüm süreci birbirine bağlayan bir kart şeması bulunur.
Oysa ödeme ekosistemine biraz daha geniş açıdan bakıldığında, dünyanın önemli bir bölümünün aslında bu modelle çalışmadığı görülüyor.
Bir belediyenin ulaşım kartı, bir yemek kartı sistemi, büyük bir perakende zincirinin sadakat cüzdanı, bir üniversite kampüsünün ön ödemeli kart altyapısı veya belirli bir ekosistem içerisinde çalışan dijital cüzdanlar incelendiğinde karşımıza bambaşka bir mimari çıkıyor. Bu yapılarda çoğu zaman Visa veya Mastercard bulunmuyor. Hatta bazı durumlarda klasik anlamda bir banka bile bulunmuyor. Buna rağmen milyonlarca kullanıcı her gün ödeme yapıyor, işletmeler tahsilat gerçekleştiriyor ve finansal hareketler sorunsuz şekilde yönetilebiliyor.
İşte bu noktada karşımıza kapalı devre ödeme sistemleri çıkıyor.
Kapalı Devre Ödeme Sistemi Aslında Nedir?
Kapalı devre ödeme sistemi teknik olarak değerlendirildiğinde, ödeme ağının kontrolünün ve kural setlerinin tek bir kurum veya aynı ekosisteme dahil paydaşlar tarafından yönetildiği bir model olarak tanımlanabilir.
Bu tanımdaki kritik nokta ödeme aracının ne olduğu değildir.
Kart, QR kod, mobil uygulama, NFC etiketi, giyilebilir cihaz, ön ödemeli hesap
olabilir.
Sistemi kapalı devre yapan unsur kullanılan kanal değil, ödemenin hangi ağ içerisinde işlendiğidir.
Çoğu insan kapalı devre ödeme sistemlerini duyduğunda aklına ilk olarak özel kartlar gelir. Oysa kart yalnızca bir taşıyıcıdır. Asıl önemli olan işlemin hangi kurallar çerçevesinde yönlendirildiği, kim tarafından onaylandığı ve finansal kayıtların hangi sistemlerde tutulduğudur.
Örneğin bir kullanıcı İstanbul’da toplu taşımada kullandığı ulaşım kartıyla ödeme yaptığında, işlem Visa veya Mastercard ağı üzerinden yönlendirilmez. Benzer şekilde bir yemek kartı kullanıldığında da çoğu zaman arka planda farklı bir finansal ağ çalışmaktadır. Kullanıcının gördüğü şey yalnızca kartı okutmak olsa da arka plandaki mimari tamamen farklıdır.
Bu nedenle kapalı devre ödeme sistemlerini anlamak için önce kartları, POS cihazlarını ve QR kodları unutmak gerekir. Odaklanılması gereken konu ağın kendisidir.
Kapalı Devre ve Açık Devre Arasındaki Gerçek Fark
Sektörde sık yapılan hatalardan biri kapalı devre sistemleri yalnızca “Visa olmayan sistemler” olarak tanımlamaktır.
Bu yaklaşım eksiktir.
Asıl fark yönetişim modelindedir.
Açık devre sistemlerde ağın kuralları kart şemaları tarafından belirlenir. İşlem formatları, sertifikasyon gereksinimleri, mutabakat süreçleri, chargeback mekanizmaları, fraud yönetimi prensipleri ve katılımcı modelleri büyük ölçüde şema organizasyonları tarafından tanımlanır.
Kapalı devre yapılarda ise tüm bu kurallar ağın sahibi tarafından oluşturulur.
Bu durum ciddi avantajlar sağlar.
Örneğin belirli bir dikey sektöre özel komisyon yapıları geliştirilebilir.
Belirli ürün gruplarında farklı ödeme kuralları uygulanabilir.
İşlem limitleri tamamen sektörel ihtiyaçlara göre tasarlanabilir.
Sadakat programları doğrudan ödeme mekanizmasına gömülebilir.
Settlement periyotları işletmelerin çalışma dinamiklerine uygun hale getirilebilir.
Kısacası ağın sahibi, ödeme deneyimini kendi iş modeline göre şekillendirebilir.
Ancak bunun karşılığında ağın tüm sorumluluğunu da üstlenmek zorundadır.
Visa ve Mastercard’ın onlarca yıl içerisinde geliştirdiği operasyonel kabiliyetleri, risk yönetimini, uyuşmazlık süreçlerini, hesaplaşma mekanizmalarını ve güvenlik yapılarını sizin inşa etmeniz gerekir.
Kapalı devre ödeme sistemlerinin en büyük avantajı kontrol ise, en büyük zorluğu da yine kontrolün tamamının sizde olmasıdır.
Bir Ödeme Sisteminin Gerçek Ürünü Nedir?
Kapalı devre ödeme sistemleri konuşulurken yapılan ikinci büyük hata, değerin ödeme kabul noktasında oluştuğunu düşünmektir.
Bu yaklaşım özellikle POS odaklı düşünen ekiplerde oldukça yaygındır.
Oysa günümüzde başarılı ödeme sistemlerine bakıldığında değer yaratan asıl katmanın çoğu zaman cihaz olmadığı görülür.
POS cihazı değişebilir.
QR uygulaması değişebilir.
Mobil uygulama değişebilir.
Hatta müşteri deneyimi tamamen yeniden tasarlanabilir.
Ancak sistemin kalbinde yer alan finansal kayıt katmanı değiştirildiğinde bütün ekosistem etkilenir.
Bu nedenle modern ödeme mimarilerinde asıl kritik bileşenler şunlardır:
- Merchant yönetimi
- Hesaplaşma motoru
- Ledger yapısı
- Komisyon yönetimi
- Mutabakat süreçleri
- Risk ve fraud katmanı
- Ödeme orkestrasyonu
- Likidite yönetimi
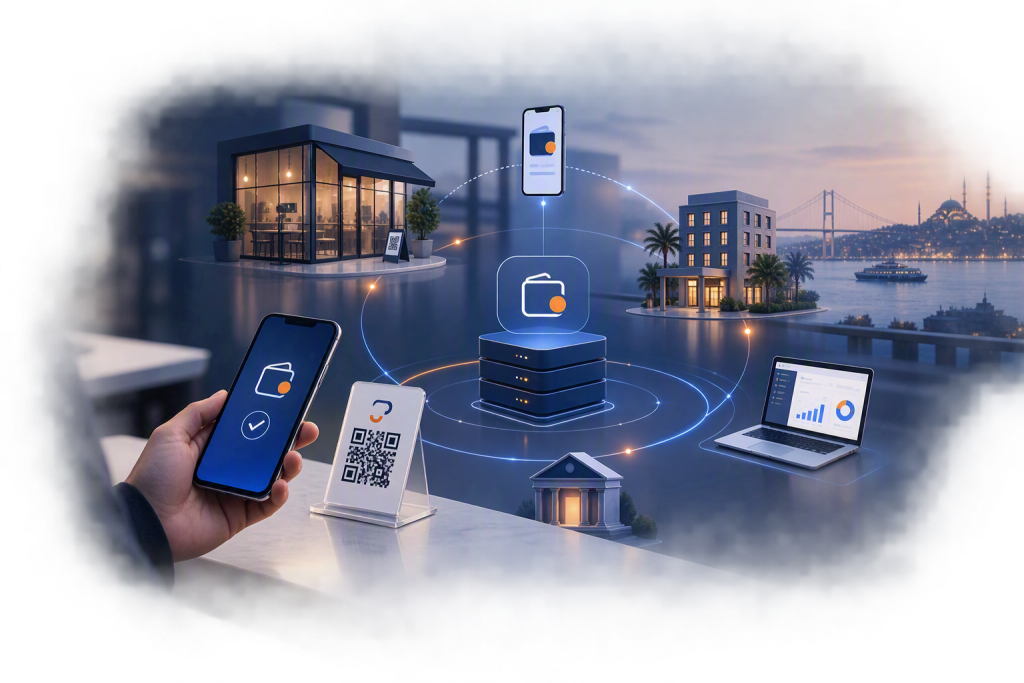
İyi tasarlanmış bir kapalı devre ödeme sistemi aslında bir finansal işletim sistemi gibidir.
Müşterinin gördüğü QR kod yalnızca ekranın görünen kısmıdır.
Asıl değer ise ekranın arkasında çalışan finansal altyapıda oluşur.