Bir QR Kod Okutulduğunda Arka Tarafta Ne Oluyor?
İlk yazıda kapalı devre ödeme sistemlerinin ne olduğundan ve açık devre ödeme sistemlerinden hangi noktalarda ayrıştığından bahsetmiştim.
Yazıyı paylaştıktan sonra aldığım mesajların önemli bir kısmı aslında aynı soruda birleşiyordu:
“Kapalı devre ödeme sistemlerini anladık. Peki bu sistemler gerçekte nasıl çalışıyor?”
Açıkçası bunun oldukça doğal bir soru olduğunu düşünüyorum. Çünkü ödeme sistemleri konuşulduğunda hepimizin aklına öncelikle gördüğümüz ve kullandığımız araçlar geliyor. Kartlar, POS cihazları, mobil uygulamalar, dijital cüzdanlar ve son yıllarda giderek daha sık karşılaştığımız QR kodlar…
Sonuçta kullanıcı olarak temas ettiğimiz katman bunlardan oluşuyor. Bir mağazada ödeme yaparken kartımızı POS cihazına yaklaştırıyor, toplu taşıma aracına binerken ulaşım kartımızı okutuyor veya telefonumuzdaki uygulamayı açarak bir QR kod tarıyoruz. İşlem birkaç saniye içerisinde tamamlanıyor ve çoğu zaman arka tarafta neler olduğunu düşünmeden hayatımıza devam ediyoruz.
Peki kullanıcı açısından birkaç saniye süren bu işlemin arka tarafında gerçekte ne oluyor?
Bir QR kod okutulduğunda para nereye gidiyor? İşlem nasıl onaylanıyor? Kullanıcının bakiyesi hangi anda güncelleniyor? İşyeri alacağı hangi kurala göre hesaplanıyor? Komisyonlar ne zaman ve nasıl kesiliyor?
İşin ilginç tarafı, kullanıcının birkaç saniye içerisinde tamamladığı ödeme işlemi, arka tarafta oldukça kapsamlı bir finansal süreci başlatıyor.
Yıllar içerisinde farklı ödeme sistemleri projelerinde çalışırken dikkatimi çeken konulardan biri de bu oldu. Ödeme sistemlerini kullananlar ile bu sistemleri geliştirenler aynı yapıya bakıyor ancak aslında aynı şeyi görmüyor.
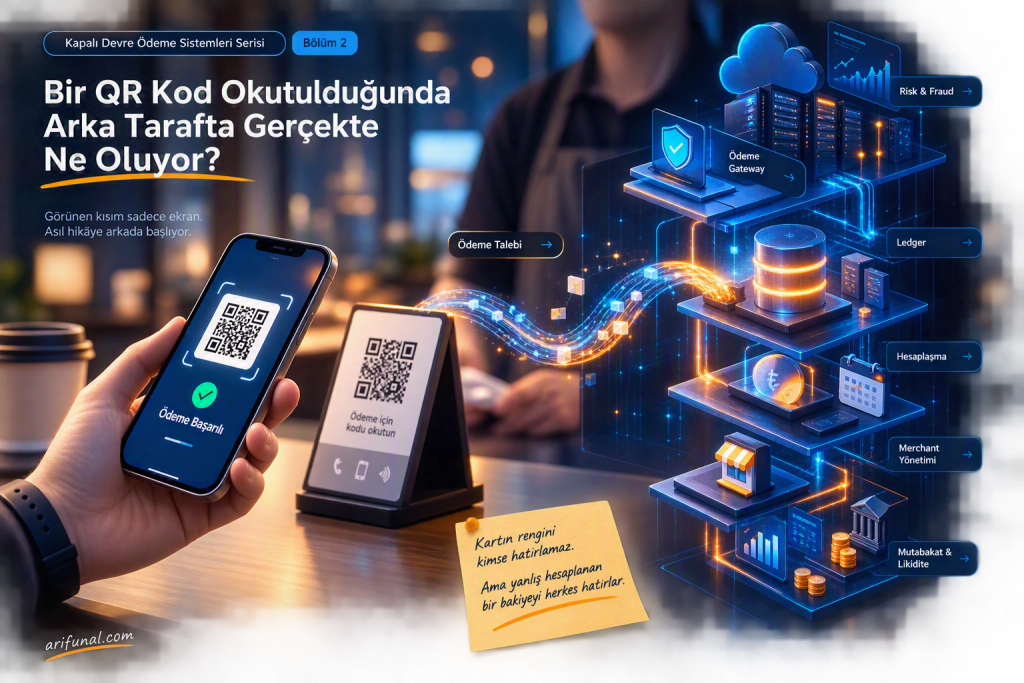
Kullanıcı kartı veya mobil uygulamayı görüyor. Üye işyeri POS cihazını görüyor. İşletme yöneticisi ise gün sonunda hesabına geçecek tutarla ilgileniyor. Ödeme sistemini geliştiren ekipler ise işlem kayıtlarını, bakiyeleri, komisyonları, hesaplaşmayı, mutabakatı, fraud risklerini ve finansal hareketleri görüyor.
Aslında ödeme sisteminin gerçek hikâyesi de tam olarak burada başlıyor.
Bir ödeme sisteminin gerçek ürünü nedir?
Önce basit bir örnek üzerinden ilerleyelim.
Yarın sabah kullandığınız dijital cüzdan uygulamasının tasarımının tamamen değiştiğini düşünün. Uygulamanın renkleri, menüleri, ikonları ve bütün ekranları yenilenmiş olsun. İlk başta biraz zorlanabilirsiniz. Belki bazı özelliklerin yerini bulmakta güçlük çekersiniz. Ancak birkaç gün içerisinde yeni tasarıma alışır ve uygulamayı kullanmaya devam edersiniz.
Peki hesabınızda bulunması gereken 1.000 TL’nin 900 TL olarak göründüğünü fark etseniz ne olur?
Büyük ihtimalle uygulamanın tasarımını düşünmeyi bırakır ve bakiyenizin neden eksik olduğunu anlamaya çalışırsınız. Sorun kısa sürede çözülmezse uygulamaya duyduğunuz güven de sorgulanmaya başlar.
Bu örnek aslında ödeme sistemleriyle ilgili çok önemli bir gerçeği ortaya koyuyor. Kullanıcı deneyimi önemlidir. Uygulamanın kolay kullanılması, işlemlerin hızlı tamamlanması ve ekranların anlaşılır olması kullanıcı tercihlerini doğrudan etkiler. Ancak söz konusu ödeme sistemleri olduğunda güven bütün bunlardan önce gelir.
Güvenin temelinde ise kartın tasarımı, QR kodun görünümü veya mobil uygulamanın renkleri değil, finansal kayıtların doğru tutulması vardır.
Belki de bu nedenle bir ödeme sisteminin gerçek ürünü çoğu zaman kullanıcıların gördüğü şey değildir. Asıl ürün, kullanıcıların görmediği tarafta çalışır.
QR kod geliştirmek ile ödeme sistemi kurmak aynı şey mi?
Yıllar boyunca sektörde birçok kez duyduğum cümlelerden biri şu oldu:
“Biz de bir QR ödeme sistemi kuralım.”
İlk bakışta oldukça mantıklı geliyor. Çünkü müşteri tarafında görünen şey QR kod olduğu için sistemin merkezinde de QR kodun bulunduğunu düşünüyoruz.
Peki gerçekten öyle mi?
Bir QR kod oluşturmak bugün ne kadar zor? Doğru teknik yetkinliğe sahip birçok ekip QR kod üretebilir, okutabilir ve içerisindeki veriyi işleyebilir. Bir mobil uygulama geliştirmek veya POS entegrasyonu yapmak da doğru ekip ve teknolojiyle gerçekleştirilebilir.
Asıl soru bunların hiçbiri değildir. Asıl soru, ödeme gerçekleştikten sonra ne olacağıdır.
Kullanıcı QR kodu okuttu ve işlemi onayladı. Peki para kime ait oldu? Kullanıcının bakiyesi hangi anda azaltılacak? İşyeri alacağı ne zaman oluşacak? Komisyon işlem anında mı hesaplanacak, yoksa gün sonunda mı? İşlemin belirli bir bölümü başka bir iş ortağına aktarılacak mı? İşyeri ödemesini ertesi gün mü, yoksa bir hafta sonra mı alacak?
İade talebi gelirse daha önce hesaplanan komisyon ne olacak? Kullanıcı aynı işlemi iki kez göndermeye çalışırsa sistem bunu anlayabilecek mi? Şüpheli bir işlem gerçekleştiğinde bunu kim ve hangi kurallara göre tespit edecek?
Aslında QR kodun okutulması, ödeme işleminin görünen ve çoğu zaman en kolay kısmıdır. Gerçek karmaşıklık, kullanıcının ekranında “İşlem başarılı” mesajı görüntülendikten sonra başlar.
Kapalı devre sistemde kuralları kim belirliyor?
Visa ve Mastercard gibi uluslararası kart şemalarıyla çalışan yapılarda işlem standartlarının, katılımcı rollerinin, mesaj formatlarının ve birçok operasyonel sürecin önemli bir bölümü önceden tanımlanmıştır.
Elbette bankalar, ödeme kuruluşları ve üye işyerleri açısından hâlâ yönetilmesi gereken oldukça karmaşık süreçler bulunur. Ancak sistemin hangi temel kurallar içerisinde çalışacağı bellidir.
Kapalı devre ödeme sistemlerinde ise kuralları büyük ölçüde ağın sahibi belirler.
İlk yazıda bunun kapalı devre ödeme sistemlerinin en büyük avantajlarından biri olduğundan bahsetmiştim. Kuralları kendiniz belirlediğiniz için ödeme deneyimini sektörünüzün ve iş modelinizin ihtiyaçlarına göre şekillendirebilirsiniz.
Fakat bu özgürlüğün beraberinde getirdiği önemli bir sorumluluk da bulunuyor.
Kuralları siz belirliyorsanız, ortaya çıkacak bütün soruların cevaplarını da sizin vermeniz gerekiyor. İşlem limitlerini kim belirleyecek? İade süreçleri nasıl çalışacak? Bir uyuşmazlık yaşandığında kim karar verecek? Fraud işlemlerinden doğan zararı kim üstlenecek? İşyeri ödemeleri hangi periyotlarda yapılacak? Komisyonlar hangi kurala göre hesaplanacak? Milyonlarca işlemin mutabakatı nasıl gerçekleştirilecek?
Kapalı devre ödeme sistemlerinin en güçlü tarafı kontrolün sizde olmasıdır. Ancak en zor tarafı da yine kontrolün sizde olmasıdır.
İşte tam bu noktada bir ödeme altyapısını kullanmak ile gerçek anlamda bir ödeme sistemi geliştirmek arasındaki fark ortaya çıkıyor.
Ödeme sistemlerinde para gerçekten hareket ediyor mu?
Burada başka bir soru daha sormak gerekiyor.
Bir ödeme sistemi içerisinde para gerçekten hareket ediyor mu?
İlk duyulduğunda bu soru biraz tuhaf gelebilir. Sonuçta ödeme yaptığımızda paranın bizim hesabımızdan çıktığını ve işyerinin hesabına geçtiğini düşünüyoruz. Ancak teknik tarafta süreç biraz daha farklı ilerliyor.
Aslında önce finansal kayıtlar hareket ediyor.
Kullanıcının hesabındaki kullanılabilir bakiye azalıyor, işyeri için bir alacak kaydı oluşuyor ve komisyon tutarı hesaplanıyor. Varsa vergi ve diğer kesintiler belirleniyor. İşlemden pay alacak başka bir taraf bulunuyorsa ilgili tutar ayrıca kaydediliyor. Daha sonra hesaplaşma ve mutabakat süreçlerinde kullanılacak finansal kayıtlar hazırlanıyor.
Bütün bu hareketlerin tutarlı, izlenebilir ve geriye dönük olarak doğrulanabilir biçimde yönetilmesi gerekiyor.
İşte finansal kayıtların tutulduğu ve hesaplar arasındaki hareketlerin yönetildiği bu yapıya genel olarak ledger, yani finansal kayıt katmanı diyoruz.
Ledger tanımı ilk bakışta yalnızca teknik bir veri tabanı gibi algılanabilir. Oysa bana göre ledger, ödeme sisteminin hem hafızasını hem de mevcut finansal durumunu temsil eder.
Hangi kullanıcının ne kadar bakiyesi var? Hangi işyerinin ne kadar alacağı bulunuyor? Hangi komisyonlar henüz tahsil edilmedi? Hangi işlemler hesaplaşmaya gönderildi? Hangi kayıtlar iptal veya iade edildi? Bir uyuşmazlık durumunda finansal hareketin hangi işlemden kaynaklandığı nasıl bulunacak?
Bu soruların cevapları ledger içerisinde yer alır.
Herkes QR kodu görüyor, kimse ledger’ı görmüyor
Bugün bana bir kapalı devre ödeme sisteminin en kritik bileşeninin ne olduğunu sorsanız muhtemelen QR kod, POS cihazı veya mobil uygulama cevabını vermem.
Ledger katmanını seçerim.
Çünkü kullanıcıların gördüğü katmanların önemli bir kısmını zaman içerisinde değiştirebilirsiniz. Mobil uygulamayı yenileyebilir, QR altyapısını değiştirebilir, başka bir POS markasına geçebilir veya yeni ödeme kanalları ekleyebilirsiniz. Hatta fiziksel kart kullanımını tamamen kaldırarak sistemi yalnızca mobil uygulama üzerinden çalıştırabilirsiniz.
Sistem bütün bu değişikliklerden sonra çalışmaya devam edebilir.
Ancak finansal kayıt katmanını değiştirmeye başladığınız anda sistemin kalbine dokunmaya başlarsınız. Burada yapılacak küçük bir hata bile yalnızca tek bir ekranı veya kullanıcıyı etkilemez. Kullanıcı bakiyelerinden işyeri alacaklarına, komisyon hesaplarından muhasebe kayıtlarına kadar bütün finansal yapıyı etkileyebilir.
Bu nedenle kapalı devre ödeme mimarilerinde ledger yalnızca sistem bileşenlerinden biri değildir. Sistemin finansal doğruluğunu ve güvenilirliğini sağlayan temel katmandır.
Ödeme tamamlandığında iş gerçekten bitiyor mu?
Kullanıcı ödemeyi gerçekleştirdi ve ekranda “İşlem başarılı” mesajı görüntülendi.
Peki işlem gerçekten tamamlandı mı?
Kullanıcı açısından evet. Ödeme sistemi açısından ise süreç yeni başlıyor olabilir.
İşyerinin sisteme hangi koşullarda dahil edildiğinin yönetilmesi gerekiyor. Sözleşme bilgileri, komisyon oranları, ödeme periyotları, hizmet noktaları ve varsa alt işyeri yapılarının kayıt altında tutulması gerekiyor. Bu noktada merchant yönetimi devreye giriyor.
İşyerinin gerçekleştirdiği işlemler üzerinden ne kadar alacağı bulunduğunun hesaplanması ve ödemenin hangi tarihte yapılacağının belirlenmesi gerekiyor. Bu noktada settlement, yani hesaplaşma motoru devreye giriyor.
Ödeme sistemindeki işlem kayıtlarının banka hareketleri, işyeri raporları ve muhasebe kayıtlarıyla karşılaştırılması gerekiyor. Bu noktada mutabakat süreçleri devreye giriyor.
Şüpheli işlemlerin, hesap ele geçirme girişimlerinin, kötü niyetli kullanıcıların ve olağan dışı işlem davranışlarının tespit edilmesi gerekiyor. Bu noktada risk ve fraud yönetimi devreye giriyor.
Sistem içerisinde toplanan fonların, işyeri ödemelerinin ve farklı tarihlerde oluşacak finansal yükümlülüklerin yönetilmesi gerekiyor. Bu noktada ise likidite ve hazine yönetimi devreye giriyor.
Görüldüğü gibi kullanıcı açısından birkaç saniye süren ödeme işlemi, arka tarafta birbirine bağlı birçok finansal ve operasyonel süreci harekete geçiriyor.
Kapalı devre ödeme sistemi kurmak isteyen bir yapı yalnızca ödeme kabul etmeyi değil, ödemenin ardından oluşacak bütün bu süreçleri yönetmeyi de göze almak zorunda.
Kartın rengini kimse hatırlamaz
Yıllar içerisinde birçok farklı ödeme ürününün piyasaya çıktığını gördüm. Bazıları oldukça şık tasarımlara sahipti. Bazılarının kullanıcı deneyimi gerçekten etkileyiciydi. Bazılarının ise pazarlama tarafı oldukça güçlüydü.
Fakat dönüp baktığımda insanların en çok hatırladığı şeylerin bunlar olmadığını görüyorum.
İnsanlar kartın rengini unutuyor. Mobil uygulamanın eski tasarımını unutuyor. Hatta kullandığı POS cihazının markasını bile çoğu zaman hatırlamıyor.
Ama yanlış hesaplanan bir bakiyeyi unutmuyor.
Eksik yapılan bir işyeri ödemesini unutmuyor.
Yanlış tahsil edilen bir komisyonu unutmuyor.
Günlerce çözülemeyen bir mutabakat problemini ise sistemi yöneten operasyon ekiplerinin unutması neredeyse mümkün olmuyor.
Çünkü ödeme sistemlerinde güven kaybı, kullanıcıların ve işletmelerin hafızasında teknolojiden çok daha uzun süre kalıyor.
Bu nedenle bugün bir kapalı devre ödeme sistemi geliştirmek isteyen kurumlara “Hangi POS cihazını kullanacaksınız?” veya “Hangi QR standardını tercih edeceksiniz?” sorularından önce çok daha temel sorular sorulması gerektiğini düşünüyorum.
Finansal kayıtlarınızı nasıl yöneteceksiniz? Bir kullanıcının bakiyesi hangi kurallara göre tutulacak? Bir işyerinin alacağı nasıl hesaplanacak? Komisyonlar nasıl yönetilecek? İade ve iptal kayıtları nasıl oluşturulacak? Mutabakat nasıl yapılacak? Bir kayıt hatalı olduğunda geriye dönük olarak bütün finansal hareketi takip edebilecek misiniz?
Çünkü kapalı devre ödeme sistemlerinde gerçek değer çoğu zaman kullanıcının gördüğü ekranda değil, o ekranın arkasında çalışan finansal işletim sisteminde ortaya çıkıyor.
Görünmeyen mimariden gerçek hayata
İlk yazıda kapalı devre ödeme sistemlerinin ne olduğunu ve açık devre sistemlerden neden farklı olduğunu anlamaya çalışmıştık. Bu yazıda ise bir QR kod okutulduktan sonra arka tarafta çalışan görünmeyen dünyaya baktık.
Ledger, merchant yönetimi, hesaplaşma, mutabakat, risk, fraud ve likidite gibi kavramların neden ödeme sisteminin temelini oluşturduğunu değerlendirdik.
Fakat açıkçası benim en fazla ilgimi çeken bölüm bundan sonra başlıyor.
Çünkü teorik olarak bir mimariyi anlatmak mümkün. Kutular, oklar ve teknik katmanlarla oldukça kapsamlı bir ödeme sistemi diyagramı da çizilebilir. Ancak yıllar boyunca ödeme sistemleri alanında edindiğim deneyim bana, bir sistemi gerçekten anlamanın en iyi yolunun o sistemin gerçek hayatta nasıl çalıştığına bakmak olduğunu gösterdi.
İstanbulkart neden yalnızca bir ulaşım kartı değildir? Yemek kartlarını klasik banka kartlarından ayıran gerçek fark nedir? Bir perakende markasının sadakat uygulaması hangi noktada kampanya platformu olmaktan çıkarak ödeme sistemine dönüşür? Starbucks gibi şirketler neden müşterilerinin parasını kendi ekosistemleri içerisinde tutmak ister?
Bir kapalı devre sistem büyüdüğünde açık devre ödeme ağına dönüşmek zorunda mıdır? Yoksa gelecekte açık ve kapalı devre sistemler arasındaki ayrım giderek anlamını mı kaybedecek?
Bu soruların bazılarına teknik cevaplar vermek mümkün. Ancak bazı cevapların teknoloji tarafında değil, iş modeli, müşteri davranışı ve ekosistem stratejisi içerisinde aranması gerektiğini düşünüyorum.
Açıkçası kapalı devre ödeme sistemlerini yıllardır ilginç bulmamın nedeni de tam olarak bu. Konu hiçbir zaman yalnızca kartlardan, POS cihazlarından veya QR kodlardan ibaret olmadı. Asıl ilginç olan taraf, bir kurumun kendi finansal ekosistemini nasıl oluşturduğu, bu ekosistemin kurallarını nasıl belirlediği ve kullanıcılarını neden kendi ağı içerisinde tutmak istediği oldu.
İlk yazıda kapalı devre ödeme sistemlerinin ne olduğunu konuştuk. Bu yazıda ise görünen ekranların arkasında çalışan mimariye baktık.
Bir sonraki yazıda artık teoriyi biraz kenara bırakmak istiyorum. Çünkü bazen bir sistemi anlamanın en iyi yolu mimari diyagramlara bakmak değil, her gün kullandığımız ürünlere farklı bir gözle bakmaktır.
İstanbulkart gerçekten yalnızca bir ulaşım kartı mı?
Bir yemek kartını banka kartından ayıran gerçek fark ne?
Starbucks uygulaması neden birçok fintech girişiminin ulaşmak istediği bir modele sahip?
Bugün sıradan bir sadakat uygulaması gibi gördüğümüz yapılardan hangileri, yarının bağımsız ödeme ağlarına dönüşebilir?
Açıkçası benim de en fazla merak ettiğim konu bu.
Belki de yeni ödeme sistemleri dünyasının en güçlü oyuncuları, bugün ödeme sistemi olarak değil; ulaşım, perakende, yemek, sadakat veya teknoloji platformu olarak gördüğümüz yapıların içinden çıkacak.
Bir sonraki yazıda bu sistemlere biraz daha yakından bakalım. Çünkü günlük hayatta basit bir kart veya mobil uygulama olarak gördüğümüz bazı ürünlerin arkasında, tahmin ettiğimizden çok daha büyük bir ödeme ekonomisi olabilir.