Alipay Bir Ödeme Sistemi mi, Yoksa Dijital Bir Ekonomi mi?
Bir önceki yazıda Starbucks üzerinden ödeme sistemlerinin zaman içerisinde nasıl farklı bir yapıya dönüşebildiğini konuşmuştuk. Başlangıçta amaç müşterinin ödemesini kolaylaştırmak gibi görünüyordu. Sistem büyüdükçe sadakat programları devreye giriyor, müşteri davranışlarını anlamayı sağlayan bir veri katmanı oluşuyor ve ödeme uygulaması zamanla markayla kurulan ilişkinin merkezine yerleşiyordu.
Starbucks örneği ne kadar etkileyici olursa olsun, sonuçta tek bir markanın kendi müşterileri için oluşturduğu ekosistemden bahsediyoruz. Peki aynı yaklaşım tek bir markanın sınırlarının dışına çıkarsa ne olur? Bir ödeme uygulaması binlerce farklı hizmet sağlayıcının ürününü aynı yapı içerisinde sunmaya başlarsa onu hâlâ ödeme uygulaması olarak mı tanımlarız?
Bu kez yönümüzü Çin’e ve Alipay’e çevirelim.
Alipay gerçekten ne iş yapıyor?
Alipay’i ilk kez duyan birçok kişinin zihninde oldukça basit bir tanım oluşuyor: “Çin’in PayPal’ı.” İlk bakışta bu tanım mantıklı görünüyor. Alipay üzerinden internet alışverişlerinde ödeme yapılabiliyor, fiziksel mağazalarda QR kod kullanılabiliyor ve kişiler arasında para transferi gerçekleştirilebiliyor.
Ancak Alipay, 2004 yılında çevrim içi alıcılar ile satıcılar arasında güven oluşturmak amacıyla bir e-ticaret emanet hesabı olarak kurulmuş, zaman içerisinde ise günlük yaşam hizmetlerini tek platformda buluşturan bir süper uygulamaya dönüşmüş durumda.[1]
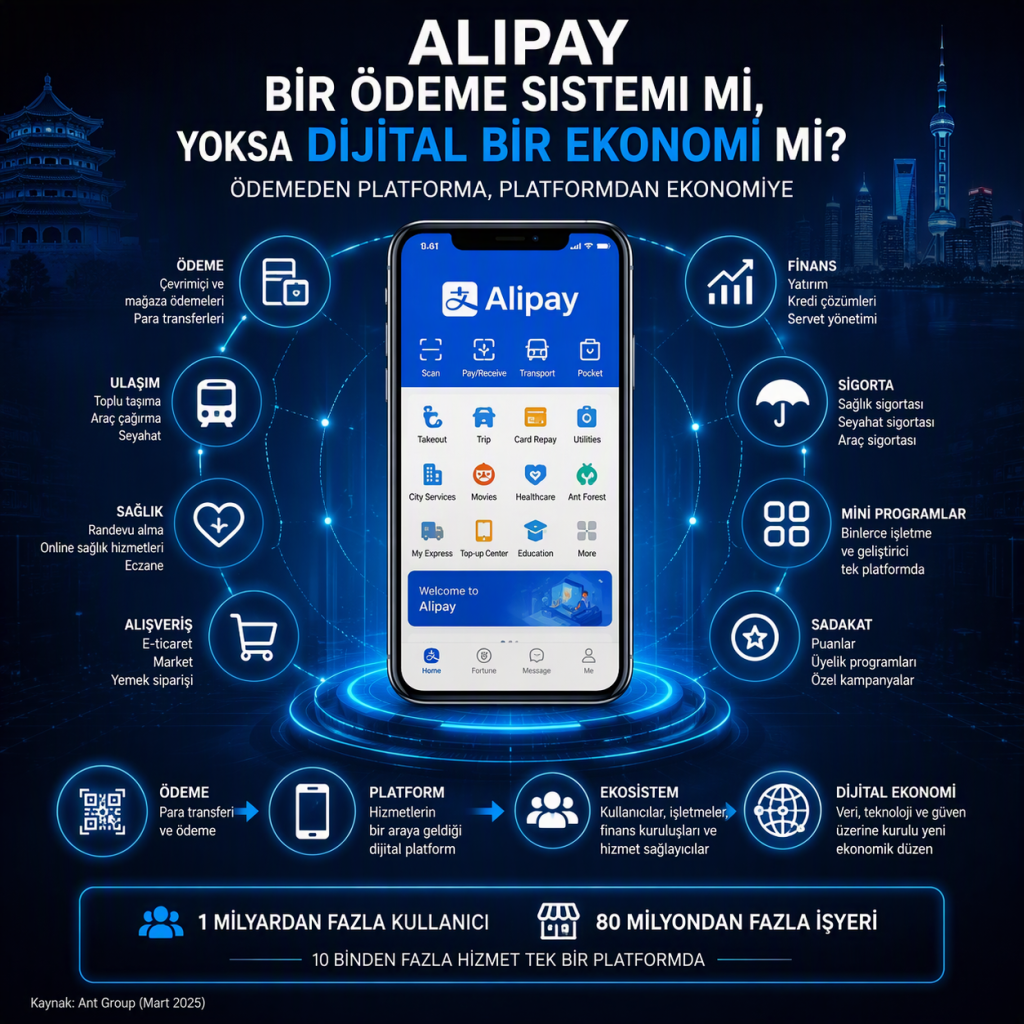
Ölçeği göstermek için tek bir veri yeterli: Ant Group’un güncel açıklamalarına göre Alipay, bir milyardan fazla kullanıcıya ve 80 milyon işyerine ödeme hizmeti sunuyor.[2] Alipay üzerinden çevrim içi ve fiziksel mağaza ödemeleri yapılabiliyor, faturalar ödenebiliyor, ulaşım ve kamu hizmetlerine erişilebiliyor, sağlıkla ilgili işlemler gerçekleştirilebiliyor.
Bu ölçekte bir yapıda ödeme, nihai üründen çok kullanıcıyı ekosisteme taşıyan giriş kapısı gibi çalışıyor.
Bir ödeme uygulaması ne zaman süper uygulamaya dönüşür?
Bir kullanıcının günlük hayatını düşünelim. Sabah toplu taşımaya biniyor, gün içinde faturasını ödüyor, alışveriş yapıyor, akşam bir seyahat rezervasyonu gerçekleştiriyor. Bütün bunları aynı dijital kimlikle, aynı uygulama içinde yapıyor. Kullanıcı sisteme ilk kez ödeme yapmak için girmiş olabilir, ama uygulamada kalmasının nedeni artık yalnızca ödeme değil.
Bunun temel araçlarından biri mini program modeli. Mini programlar, üçüncü taraf geliştiricilerin ayrı bir mobil uygulama geliştirmeden Alipay içerisinde hizmet sunabilmesine imkân tanıyor.[3] Bir işletme, kullanıcının yeni bir uygulama indirmesini beklemek yerine hizmetini doğrudan müşterinin zaten kullandığı Alipay’in içine taşıyabiliyor.
Bu, sandığımızdan daha büyük bir ticari değişim. Ant Group’un verilerine göre işletmeler tarafından yönetilen mini programların yıllık işlem hacmi 2024’te bir önceki yıla göre yüzde 39 büyüdü.[4] Bu oran, mini programların yardımcı bir özellik olmaktan çıkıp gerçek bir ekonomik faaliyet alanına dönüştüğünü gösteriyor.
Ödeme, finansal hizmetlere açılan kapı olabilir mi?
Alipay’in dönüşümü günlük yaşam hizmetleriyle sınırlı kalmıyor. Ant Group, Çin’de 2.000’den fazla finans kuruluşunun tüketici finansmanı, servet yönetimi ve sigorta gibi alanlarda hizmet sunmasını teknoloji ve analitik kabiliyetleriyle destekliyor.[5] Bu hizmetlerin tamamının doğrudan Alipay bilançosundan sunulduğunu söylemek doğru olmaz; Ant Group finans kuruluşlarını destekleyen bir teknoloji katmanı olarak konumlanıyor.
Klasik bankacılıkta banka ürünü üretir, müşteriye sunar ve ilişkiyi kendi kanalından yönetir. Platform modelinde ise finansal ürün, müşterinin günlük hayatında zaten kullandığı bir uygulamanın içinden erişilebilir hâle geliyor. Bugün gömülü finans (embedded finance) dediğimiz yaklaşımın güçlü bir örneğini burada görüyoruz: kullanıcı finansal ürünü aramıyor, ürün onun bulunduğu deneyimin içine yerleşiyor.
Alipay büyüdü, Ant Group neye dönüştü?
Alipay’in ödeme fonksiyonu, zamanla Ant Group’un çok daha geniş bir teknoloji yapılanması kurmasının başlangıç noktası oldu. Grup artık kendini yalnızca ödeme üzerinden tanımlamıyor; dijital bağlantı, sağlık, finansal hizmet altyapısı ve kurumsal teknolojiler faaliyet alanları arasında.
Ant Group ve iştirakleri, dijital ödeme ve finans inovasyonları aracılığıyla 100 milyondan fazla KOBİ’ye hizmet verdiğini açıklıyor.[4] Ödeme hâlâ sistemin en önemli giriş kapılarından biri. Ama ödeme sonrasında oluşan veri, işletme bağlantıları ve teknoloji altyapısı, grubun çok daha geniş bir alanda faaliyet göstermesine imkân sağlıyor.
Alipay Tap!, bu değişimin yeni bir örneği: ödeme deneyimi ile müşteri üyeliğini ve sadakat ilişkisini aynı temas noktasında buluşturuyor.[4] Starbucks örneğinde gördüğümüz yaklaşım, burada çok daha geniş bir platform düzeyinde tekrar karşımıza çıkıyor.
Starbucks ile Alipay arasındaki gerçek fark nedir?
Starbucks’ın oluşturduğu yapı marka merkezliydi: kullanıcı kahve, sadakat ve ödeme için Starbucks ekosisteminde kalıyordu. Alipay tarafında ise platform merkezli bir yapı görüyoruz. Alipay yalnızca kendi ürünlerini sunmuyor; finans kuruluşlarını, işletmeleri ve geliştiricileri aynı platformda buluşturuyor. Ölçek büyüdükçe uygulama, bir ödeme aracından çok farklı oyuncuların bir araya geldiği dijital bir pazara benziyor.
İki modelin ölçeği farklı olsa da ortak noktaları var: ikisi de ödemeyi müşteri ilişkisinin sonu değil, başlangıcı olarak görüyor.
Alipay kapalı devre bir ödeme sistemi midir?
Serinin en zor sorularından biri bu. Alipay’i klasik anlamda kapalı devre olarak tanımlamak eksik kalır; Ant Group, Alipay’i açık bir dijital ödeme platformu olarak konumlandırıyor ve sistem çok sayıda işletme ve finans kuruluşuyla birlikte çalışıyor.[5] Buna karşılık kullanıcı deneyimi oldukça bütünleşik: farklı sağlayıcılara ait hizmetlere erişirken çoğu zaman aynı uygulamanın, aynı kimliğin içinde kalıyor.
Bu yüzden Alipay’i kapalı ya da açık diye ikiye ayırmak yerine, farklı sağlayıcıları kendi mimarisi içinde buluşturan bir ekosistem olarak görmek daha doğru. Çünkü kapalı olan şey her zaman ödeme ağı değildir — kullanıcının uygulamayla kurduğu ilişki, verinin toplandığı platform, işletmelerin müşteriye ulaştığı dağıtım kanalı da kontrol altında tutulabilir. Kapalı devreyi yalnızca işlemin nasıl yönlendirildiği üzerinden açıklamak yeterli olmuyor; ticari ilişkiyi kimin kontrol ettiğine de bakmak gerekiyor.
Alipay ile Alipay+ arasındaki fark
Alipay, Çin’deki kullanıcıları bir araya getiren tüketici uygulaması. Alipay+ ise Ant International’ın yürüttüğü, farklı ülkelerdeki dijital cüzdanları ve işyerlerini birbirine bağlayan sınır ötesi altyapı. Bu yüzden Alipay+’a ait rakamları doğrudan Alipay’in rakamlarıymış gibi kullanmak yanlış olur.
Ant International’ın verileri, Alipay+ ağının bugün dijital cüzdanları ve banka uygulamalarını dünya genelinde geniş bir işyeri ağıyla buluşturan küresel bir altyapıya dönüştüğünü gösteriyor.[6][7] Bu, Alipay’in Çin’de geliştirdiği süper uygulama modelinin küresel kopyası değil; farklı cüzdanların ve ulusal QR sistemlerinin birlikte çalışabilmesini sağlayan bir bağlantı katmanı. Bir tarafta kullanıcıyı tek uygulamada tutan süper uygulama yaklaşımı, diğer tarafta birlikte çalışabilirlik yaklaşımı var — ve Ant ekosisteminde ikisi bir arada yaşıyor.
Türkiye açısından nasıl bir tablo çıkıyor?
Alipay’in gelişimi Çin’e özgü koşullarda gerçekleşti; aynı model Türkiye’de birebir tekrarlanmaz. Ama Türkiye’deki dijital cüzdanlar, bankacılık uygulamaları ve fintech ekosistemi açısından çıkarılabilecek sonuçlar var. Son yıllarda QR ödemelerinin yaygınlaşması, ödeme deneyiminin farklı hizmetlerle birleşmeye başladığını gösteriyor.[8]
Bu, Türkiye’de bir süper uygulama modelinin oluştuğu anlamına gelmiyor. Bugün birçok kurum uygulamasına ödeme özelliği ekleyebiliyor; daha zor olan, ödemenin etrafında kullanıcıya kalıcı değer sunan bir ekosistem kurabilmek. Bir cüzdana özellik eklemek onu otomatik olarak süper uygulamaya dönüştürmüyor — önemli olan bu hizmetlerin kullanıcı için anlamlı bir bütün oluşturması ve işletmeler için sürdürülebilir değer üretmesi.
Bir ödeme sistemi ne zaman dijital ekonomiye dönüşür?
Alipay örneğinde artık yalnızca bir ödemenin nasıl gerçekleştiğini tartışmıyoruz; kullanıcıların, işletmelerin ve finans kuruluşlarının aynı platformda nasıl buluştuğunu inceliyoruz. Bir süre sonra platformun değeri, üzerinden geçen ödeme hacmiyle değil, birbirine bağladığı taraflar arasındaki ilişkinin büyüklüğüyle ortaya çıkıyor.
2004 yılında alıcı ile satıcı arasında güven oluşturmak amacıyla kurulan bir yapının bugün bir milyardan fazla kullanıcıya ve 80 milyon işyerine ödeme hizmeti sunması, ödeme sistemlerinin zaman içinde nasıl kapsam değiştirebildiğini gösteriyor.[2]
Bir sonraki yazıda bu ekosistemler büyüdükçe bankaların, kart şemalarının ve düzenleyici kurumların rolünün nasıl değiştiğini inceleyeceğim. Çünkü platformlar gündelik hayatın merkezine yerleştikçe konu yalnızca ödeme kolaylığı olmaktan çıkıyor; veri sahipliği, finansal erişim ve platform gücü gibi çok daha zor başlıklara uzanıyor.
Bir noktadan sonra tartıştığımız şey ödeme olmaktan çıkıyor. Ekonomiye dönüşüyor.
Dipnotlar
[1] Ant Group, What Is Alipay, and How Does It Work?, 26 Mart 2025.
[2] Ant Group, Digital Payment, güncel kurumsal sayfa.
[3] Alipay, Mini Program Development Platform.
[4] Ant Group, 2024 Sustainability Report Highlights, 30 Haziran 2025.
[5] Ant Group, Company Profile and History.
[6] Ant International, More Than 90 Million Global Merchants Leverage Alipay+, 3 Şubat 2025.
[7] Ant International, Alipay+ Launches World’s First Smart Glasses-Embedded Payment Solution, 18 Haziran 2025.
[8] T.C. Cumhurbaşkanlığı Yatırım ve Finans Ofisi ve Startups.Watch, The State of Turkish Fintech Ecosystem 2025, 6 Nisan 2026.